¿Cuál es la diferencia entre plan maduro y básico del INVU? La respuesta está en el estado contractual: el plan básico se encuentra en etapa de ahorro activo, mientras que el maduro ya completó ese período y habilita el acceso al financiamiento. No son dos productos distintos; son dos momentos distintos de un mismo contrato. Entender esa distinción evita errores costosos al comprar, vender o tramitar un plan.
Según la experiencia de Nueveporciento (Ricardo Audino Diaz, Planes del INVU San Pedro), la diferencia entre plan maduro y plan básico del INVU es una de las consultas que genera más confusión entre quienes se acercan a explorar estos contratos. Y tiene lógica: mezclar ambos términos lleva a tomar decisiones equivocadas. Algunos compran un plan a un precio que no les conviene porque creen que ya está listo para el crédito; otros esperan años sin necesidad porque no saben que su contrato ya puede tramitarse.
Este artículo explica con precisión qué define cada estado, qué exige el INVU oficialmente, cómo se tramita la maduración, cuánto cuesta y cuándo conviene una opción sobre la otra.
Puntos clave antes de continuar
- Básico es ahorro en curso: un plan básico es un contrato activo en su etapa de acumulación; el titular paga cuotas pero aún no puede solicitar el préstamo hipotecario.
- Maduro es ahorro completado: un plan maduro cumplió el plazo, las cuotas y la puntualidad de pagos; eso abre la puerta al financiamiento del INVU.
- No hay un porcentaje mágico: el criterio de madurez no es «haber ahorrado el 80%»; es haber completado simultáneamente plazo, monto y puntualidad según el contrato.
- El avanzado es una categoría intermedia: llegar al 50% del ahorro no equivale a madurar; es una etapa reconocida por el reglamento, pero no habilita el crédito.
- El plazo va de 2 a 10 años: la etapa de ahorro puede durar entre 24 y 120 cuotas mensuales según la modalidad elegida.
- El trámite de maduración tiene costo y plazo: el estudio de contratos maduros cuesta ₡2.066 con IVA incluido (tarifa INVU vigente al momento de publicación) y debe solicitarse con al menos 20 días naturales de anticipación antes de presentar los requisitos del crédito.
¿Qué es un plan básico del INVU?
Un plan básico es un contrato que todavía está en su fase de ahorro activo. El titular paga cuotas mensuales para acumular el porcentaje de ahorro que exige el contrato, y ese proceso no ha concluido: no se ha completado el plazo ni el monto requerido de forma simultánea. Es el estado de partida de cualquier contrato del INVU, sin excepción.
En estado básico, el contrato no habilita por sí solo el acceso al financiamiento. El titular conserva sus derechos y puede ceder o traspasar el plan a otra persona, pero quien adquiera ese contrato también deberá esperar a que madure antes de solicitar el préstamo. Eso es fundamental saberlo antes de comprar un plan en el mercado secundario creyendo que ya se puede usar de inmediato.
Iniciar un plan básico desde cero tiene un costo de entrada bajo: no se paga el ahorro acumulado de otra persona ni se asume el precio de cesión. Es el camino natural para quienes planifican a largo plazo y no tienen urgencia de acceder al crédito en el corto plazo. Si el objetivo es construir una base sólida con la cuota más baja posible, el plan básico propio es el punto de partida correcto.
¿Qué significa exactamente que un plan está maduro?
Para el INVU, un plan está maduro cuando se cumplen de forma simultánea el plazo contratado, el pago de todas las cuotas y la puntualidad en cada una de esas cancelaciones. Las tres condiciones son necesarias; ninguna por sí sola es suficiente. Un titular que completó el monto de ahorro pero tiene cuotas atrasadas no tiene un plan maduro.
Algunas guías comerciales mencionan el 80% como criterio de madurez, pero ese número no sustituye los requisitos institucionales del INVU. Lo que determina si hay diferencia entre plan maduro y plan básico del INVU es el cumplimiento íntegro del contrato, no un porcentaje genérico. Esta distinción es fundamental antes de comprar o vender un plan a un tercero: si alguien ofrece un «plan maduro» y la verificación revela cuotas pendientes o fuera de plazo, el contrato no está listo para el financiamiento.
Una vez que el plan madura, el titular puede solicitar formalmente el estudio de maduración y avanzar hacia la segunda etapa: el préstamo hipotecario. El financiamiento no es automático; se sujeta a los requisitos adicionales del INVU y a la aprobación del crédito según la situación del solicitante. Madurar el plan es condición necesaria para avanzar, pero no garantía de aprobación del préstamo.
El plan avanzado: el estado intermedio que conviene conocer
El INVU reconoce también la categoría de plan avanzado, que corresponde a un contrato en el que se ha cubierto al menos el 50% del monto de ahorro. Es un estado intermedio entre básico y maduro que el reglamento distingue formalmente, y que tiene relevancia concreta al momento de negociar un traspaso.
Llegar al 50% del ahorro no significa que el plan esté maduro ni que el titular pueda solicitar el préstamo. Siguen siendo necesarios el plazo completo y la puntualidad en los pagos. Confundir avanzado con maduro es uno de los errores más frecuentes al negociar un plan de segunda mano, y puede llevar a pagar un precio elevado por un contrato que aún requiere tiempo antes de habilitarse para el crédito.
Conocer estos tres estados (básico, avanzado, maduro) permite negociar mejor el precio al comprar un plan de un tercero y evitar pagar por un supuesto «plan maduro» que en realidad todavía no cumple las condiciones exigidas por el INVU. Antes de cerrar cualquier trato, lo correcto es verificar el estado del contrato directamente con el INVU o a través de un comisionista autorizado.
Plan maduro frente al plan básico: comparación directa
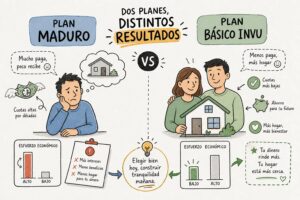
La tabla siguiente resume los criterios más relevantes para quien necesita decidir entre iniciar un plan propio o adquirir uno ya existente en el mercado. Aquí queda clara la diferencia entre plan maduro y básico del INVU en términos prácticos.
| Criterio | Plan básico | Plan maduro |
|---|---|---|
| Situación contractual | Contrato en etapa de ahorro activo; no cumplió simultáneamente plazo y monto | Contrato que completó plazo, monto y puntualidad de pagos |
| Acceso al financiamiento | No habilita el crédito de inmediato; requiere completar la etapa de ahorro | Permite solicitar el estudio de maduración y avanzar al préstamo hipotecario |
| Costo de adquisición | Bajo: se empieza a ahorrar desde cero, sin pagar ahorro acumulado de otro | Alto: incluye el ahorro acumulado más el precio de cesión acordado |
| Posibilidad de traspaso | Sí, pero resulta menos atractivo para quien busca crédito rápido | Sí, y es más atractivo en el mercado porque habilita el crédito pronto |
| Derechos del titular | Derechos plenos del contrato, pero debe continuar ahorrando hasta la madurez | El comprador adquiere la posición contractual y las condiciones originales, incluida la tasa |
| Limitación principal | Espera prolongada para acceder al financiamiento (2 a 10 años) | Inversión inicial más alta; si el plazo restante de ahorro es corto, el cesionario puede enfrentar cuotas más elevadas en los períodos inmediatos |
La ventaja más concreta del plan maduro es que elimina la espera: el titular puede avanzar a la etapa de préstamo de inmediato o en mucho menos tiempo. Con un plan básico, ese punto puede tardar entre 2 y 10 años en llegar, según la modalidad elegida al suscribir el contrato. Esa diferencia de tiempo es, en muchos casos, el factor decisivo.
Comprar un plan maduro a otra persona implica pagar el ahorro acumulado más el precio de cesión, lo que eleva la inversión inicial de forma significativa. Iniciar un plan básico propio es más barato pero exige tiempo. El equilibrio entre costo y urgencia es el factor que define cuál conviene más en cada caso concreto.
¿Cuánto tiempo tarda en madurar un plan INVU?
Los planes del INVU tienen un período de ahorro de entre 2 y 10 años, equivalente a entre 24 y 120 cuotas mensuales. Ese rango cubre perfiles muy distintos: desde quienes pueden ahorrar de forma intensiva en dos años hasta quienes prefieren cuotas más bajas a lo largo de una década. El porcentaje de ahorro requerido varía según el plazo elegido.
Según la información del INVU por modalidad: los planes de 2 y 3 años exigen ahorrar el 35% del monto suscrito y financian el 65% restante; el plan de 4 años requiere un 30% de ahorro; y los planes de 5, 7 y 10 años establecen un mínimo del 25%, con financiamiento de hasta el 75%. A menor plazo, la cuota mensual es mayor pero el acceso al crédito llega antes; a mayor plazo, la cuota es más accesible pero la espera se extiende.
¿Se puede acortar el plazo para madurar antes?
En ciertos casos, los planes del INVU permiten cambiar de modalidad para acortar el plazo y acelerar la maduración. Esa decisión no aplica igual para todos los contratos ni es automática: depende del estado del plan, del monto acumulado, del perfil del titular y de la autorización del INVU. Analizar cuándo y cómo realizar ese cambio es parte del trabajo de asesoría que realiza Nueveporciento con cada cliente.
¿Cuándo conviene comprar un plan maduro y cuándo iniciar uno básico?
Para quien no tiene urgencia de financiamiento y quiere el menor costo de entrada posible, un plan básico propio es la opción natural. Se empieza desde cero, se controla el plazo desde el primer momento y se elige la cuota según la capacidad de pago actual. Es el camino que tiene sentido para jóvenes adultos que están en fase de planificación y quieren estructurar el ahorro de forma ordenada a lo largo de varios años.
Si el objetivo es acceder al préstamo en el corto plazo, comprar un plan maduro de un tercero puede valer la inversión inicial más alta. El comprador adquiere la posición contractual y conserva las condiciones originales del contrato, incluida la tasa de interés aplicable. Las tasas del Sistema de Ahorro y Préstamo van desde el 7% anual fijo para los plazos más cortos hasta un máximo del 9% anual fijo para el plan de 10 años con 13 años de financiamiento; conviene confirmar las tasas vigentes directamente con el INVU, ya que estas pueden actualizarse.
Antes de pagar por un plan maduro en el mercado secundario, conviene verificar con cuidado el contrato, el saldo, las cuotas pendientes, las condiciones del préstamo y la legitimidad del traspaso. Que alguien ofrezca un plan como «maduro» no garantiza que cumpla las condiciones exigidas por el INVU. Un plan con cuotas atrasadas o con el plazo sin concluir no está maduro, independientemente del ahorro acumulado que tenga.
Cómo Nueveporciento evalúa cuál es el mejor camino para tu situación
No existe una respuesta universal. Para alguien con capacidad de ahorro alta y urgencia de vivienda, el financiamiento con plan maduro del INVU tiene sentido aunque implique mayor inversión inicial. Para un joven que empieza a planificar y tiene tiempo a su favor, un plan básico bien estructurado puede ser más conveniente y financieramente más eficiente. La diferencia la hace el análisis del perfil económico real de cada persona.
En Nueveporciento, el proceso de asesoría parte del perfil concreto del cliente: ingresos, situación laboral, plazo ideal, monto del inmueble que se quiere financiar y urgencia del crédito. Con esa información, Ricardo Audino Diaz evalúa si conviene iniciar un plan básico propio, buscar un plan maduro en el mercado o tramitar la maduración de un contrato ya en curso. No se parte de una solución genérica; se parte de los datos reales de quien consulta.
Nueveporciento se especializa en los Planes de Ahorro y Préstamo del INVU, lo que permite un conocimiento detallado de todas las modalidades, los plazos, los porcentajes de ahorro y los cambios reglamentarios recientes. El resultado es asesoría más precisa, orientada al perfil de cada cliente y sin productos que no correspondan a su situación.
¿Cuál es la diferencia entre plan maduro y básico del INVU? Dos estados de un mismo camino
La diferencia entre plan maduro y plan básico del INVU no es una cuestión de productos distintos: es una cuestión de en qué punto del proceso está el contrato. El básico acumula, el avanzado lleva el 50% del recorrido y el maduro completó la etapa de ahorro y está listo para el financiamiento. Conocer esa distinción evita errores costosos al comprar, vender o tramitar un plan.
La decisión de cuál escoger depende de factores concretos: cuánto tiempo tiene el titular para esperar, cuánto puede ahorrar mensualmente y con qué urgencia necesita el financiamiento. La respuesta correcta no es la misma para todos; depende del perfil de cada persona y requiere analizar el contrato, el monto y la situación económica de quien consulta.
Si tenés dudas sobre el estado de tu plan, si estás evaluando comprar uno maduro o si querés saber cuánto te falta para madurar el tuyo, Ricardo Audino Diaz, de Planes del INVU San Pedro (Nueveporciento), puede revisarlo con vos sin compromiso. Consultá tu caso de forma personalizada y tomá la decisión con información completa.
¿Cómo se tramita la maduración y el financiamiento?
Antes de iniciar cualquier trámite, el titular debe confirmar que su plan cumple simultáneamente el plazo, el monto de ahorro y la puntualidad en los pagos. Si hay cuotas atrasadas o el plazo no ha concluido, el INVU no procesará la solicitud de maduración. Verificar ese estado es el primer paso, y el más importante.
Requisitos para el estudio de maduración
El titular debe presentar el formulario «Solicitud de Estudio de Contratos Maduros» con al menos 20 días naturales de anticipación antes de entregar los requisitos del crédito. El costo de ese trámite es de ₡2.066 con IVA incluido por contrato (tarifa publicada por el INVU; verificar vigencia al momento del trámite). El INVU dispone de un plazo de 20 días naturales para resolver esa solicitud, por lo que la planificación del tiempo es clave.
Plazos y documentos para la etapa de préstamo
Los documentos generales que exige el INVU para la etapa de préstamo incluyen los siguientes:
- Cédula de identidad, pasaporte o DIMEX vigente.
- Declaración jurada sencilla ante funcionario del INVU, indicando que no existe parentesco con miembros de la Junta Directiva o Gerencia General.
- Informe registral de la propiedad ofrecida en garantía.
- Mapa catastral si la propiedad está en zona catastral, más el plano catastrado correspondiente.
- Certificación de que los impuestos territoriales y municipales están al día.
- Seguro de vida para cubrir el saldo pendiente del crédito cuando se trate de una persona física.
Si el crédito es para construcción, se agregan planos con los sellos del CFIA y de la municipalidad, presupuesto detallado en formato INVU y permiso de construcción municipal. Para compra de lote, se exigen adicionalmente una opción de venta con vigencia mínima de 90 días y constancia de disponibilidad de agua potable. Para cancelación de hipoteca, el INVU requiere una certificación de la entidad acreedora con el saldo proyectado y copia de la escritura original, entre otros. El INVU publica listas diferenciadas de requisitos para cada destino del crédito, por lo que conviene verificar la lista actualizada según el uso específico que se le va a dar al financiamiento.
Aprobado el estudio de maduración, el titular completa el formulario de Solicitud de Préstamo. El trámite puede hacerse directamente en el INVU o a través de una persona comisionista autorizada, que puede verificar que la documentación esté en orden antes de presentarla y agilizar el proceso.
Preguntas frecuentes
¿Cuánto cuesta el estudio de maduración del INVU y con cuánta anticipación debo solicitarlo?
El estudio de maduración cuesta ₡2.066 con IVA incluido por contrato y debe solicitarse con al menos 20 días naturales de anticipación. El INVU dispone de un plazo de 20 días naturales para resolver la solicitud, por lo que planificar los tiempos es clave antes de presentar los requisitos del crédito.
Si ya alcancé el monto de ahorro pero tengo cuotas atrasadas, ¿mi plan está maduro?
No, el plan no está maduro si existen cuotas atrasadas aunque se haya alcanzado el monto de ahorro. Para que un plan esté maduro deben cumplirse simultáneamente el plazo contratado, el pago de todas las cuotas y la puntualidad en esos pagos; cualquiera de esas condiciones incumplida impide la maduración.
¿Garantiza la maduración del plan la aprobación del préstamo hipotecario por parte del INVU?
No, la maduración del plan es condición necesaria pero no garantiza la aprobación del préstamo. Una vez maduro se puede solicitar el estudio de maduración y luego la solicitud de préstamo, pero la aprobación final depende de los requisitos adicionales y de la evaluación crediticia que realice el INVU.
¿Conviene comprar un plan avanzado en lugar de un básico si necesito tiempo intermedio para el crédito?
Depende del objetivo: un plan avanzado (con al menos 50% del ahorro) no habilita el crédito inmediato, por lo que no sustituye a un plan maduro si se requiere acceso rápido al financiamiento. El avanzado puede mejorar la negociación en un traspaso respecto a un básico, pero sigue siendo necesario completar plazo y puntualidad para madurar y habilitar el préstamo.