Si sos joven y no tenés historial crediticio, la pregunta clave es: qué plan del INVU conviene más si sos joven sin historial crediticio. La respuesta más directa es el Plan de Ahorro y Préstamo del INVU, porque para abrirlo solo necesitás cédula de identidad vigente y el pago de la primera cuota. La apertura no exige constancia salarial ni récord bancario; la evaluación de antecedentes crediticios y la consulta de SUGEF o CIC ocurren en la etapa de crédito, no como requisito para abrir el plan. El ahorro que acumulés durante 2 a 10 años funciona como la demostración más sólida de disciplina financiera que podés construir desde hoy. El equipo de Nueveporciento, en San Pedro, trabaja con este perfil de cliente para identificar qué plan se adapta a tu situación antes de que des cualquier paso.
En este artículo vas a entender la diferencia entre los planes de 2 y 10 años, cuánto necesitás ahorrar según tu ingreso, qué alternativas existen si llegás a la etapa de crédito sin historial bancario, y cómo moverte paso a paso dentro del sistema sin perderte en el camino.
Lo que necesitás saber antes de empezar
- Sin historial para iniciar: Abrir un plan de ahorro del INVU solo requiere cédula vigente y pagar la primera cuota; no se evalúa el historial crediticio en esta etapa.
- El ahorro construye solvencia: Cada cuota pagada puntualmente durante el período de ahorro crea un registro de disciplina financiera que el INVU valora al momento del crédito.
- Plazos de 2 a 10 años: El plan de ahorro se elige según el monto que podés comprometer mensualmente; plazos más largos tienen cuotas más bajas.
- Codeudor como alternativa: Si al llegar al crédito necesitás refuerzo, el INVU acepta un único codeudor del núcleo familiar con el mismo análisis de solvencia que el deudor principal.
- Independientes también califican: Trabajadores por cuenta propia pueden acreditar ingresos con certificación de un Contador Público Autorizado.
- Asesoría especializada sin costo: Un asesor en planes del INVU puede ayudarte a elegir el plan correcto desde el inicio y evitar años de ahorro mal dirigido.
¿Por qué no tener historial crediticio no te cierra las puertas del INVU?
El INVU divide el proceso en dos momentos completamente distintos: la etapa de inscripción y ahorro, y la etapa de solicitud del préstamo. Muchos jóvenes abandonan la idea antes de empezar porque confunden los requisitos de la etapa de crédito con los de la etapa de ahorro. Ese es el error más costoso que podés cometer, porque te excluís de un sistema al que sí tenés acceso desde hoy.
Para suscribir el plan, los únicos requisitos son la cédula de identidad vigente y el pago de la primera cuota. No se pide patrono, no se exige constancia de salario, y la revisión de historial en CIC o SUGEF corresponde a la etapa de crédito, no a la de apertura. Esta accesibilidad de entrada es exactamente lo que distingue al sistema de ahorro y préstamo del INVU de un crédito hipotecario bancario convencional, donde el historial es un filtro desde el primer día.
La lógica del sistema también favorece al joven sin historial de otra manera: cada cuota depositada durante el período de ahorro crea un registro de disciplina financiera que el INVU valorará al momento del crédito. Para alguien de 25 a 35 años que nunca ha tenido una tarjeta de crédito ni un préstamo activo, esta es la vía más directa para construir un perfil financiero sólido. ¿Qué se necesita para entrar? Empezar a construir ese historial desde adentro del sistema, no esperar a tenerlo antes.
Cómo funciona el sistema de ahorro y préstamo del INVU
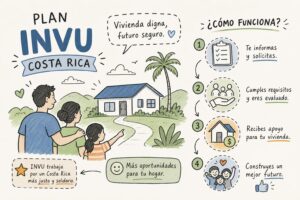
El sistema tiene dos etapas con requisitos diferentes, y entender esa diferencia es fundamental antes de firmar cualquier cosa. En la etapa 1, ahorrás mensualmente durante el plazo que elegiste al suscribir tu plan. En la etapa 2, al completar ese período, podés solicitar el financiamiento al INVU para cubrir aproximadamente el 80% del valor del inmueble, según la modalidad aprobada y el avalúo correspondiente. Pasar de una etapa a la otra no es automático: el INVU evalúa tu solicitud de crédito con los documentos e información que correspondan en ese momento.
El financiamiento que podés obtener tiene varios usos habilitados:
- Compra de vivienda nueva o usada.
- Compra de lote para construcción.
- Construcción en lote propio.
- Ampliación o remodelación de vivienda existente.
- Cancelación de una hipoteca activa.
- Construcción de apartamentos de alquiler como inversión.
Cuando llegás a la etapa de crédito, el INVU revisa tu capacidad de pago según la relación cuota-ingreso: la cuota mensual del préstamo no puede superar el 50% del salario neto reconocido por la institución, tomando en cuenta seguros, otras deudas y deducciones. También revisa documentación de ingresos según tu perfil laboral y antecedentes en SUGEF. No tener historial no equivale a tener historial negativo, pero el INVU sí necesita verificar que podés asumir la cuota del préstamo.
Qué plan del INVU conviene más según tu ingreso y el plazo elegido
El plazo del plan de ahorro debe ajustarse al monto mensual que podés comprometer de forma sostenida. Planes más cortos exigen cuotas más altas; planes más largos tienen cuotas más bajas pero el acceso al financiamiento tarda más. Para un joven con ingreso bajo o variable, un plan de 5 a 10 años suele ser el punto de entrada más realista. El simulador oficial del INVU trabaja con contratos desde ₡10 millones hasta ₡155 millones, con un ahorro de entre el 25% y el 35% del monto suscrito, según las condiciones vigentes.
| Plan | Plazo de ahorro | Plazo de la deuda | Tasa anual |
|---|---|---|---|
| Plan 2 | 2 años | 4 a 6 años | 7% a 7,25% |
| Plan 3 | 3 años | 6 a 9 años | 7% a 8% |
| Plan 4 | 4 años | 7 a 11 años | 7% a 8,50% |
| Plan 5 | 5 años | 8 a 12 años | 7% a 8,75% |
| Plan 7 | 7 años | 10 a 12 años | 7% a 8,75% |
| Plan 10 | 10 años | 12 a 13 años | 7% a 9% |
La tasa exacta la define la combinación del plan de ahorro elegido y el plazo de financiamiento que apliques en la etapa de crédito. No es solo el número de años que ahorrás: es la combinación completa lo que determina cuánto pagás por el préstamo. Por eso conviene hacer este análisis antes de firmar el contrato, no después de varios años de cuotas.
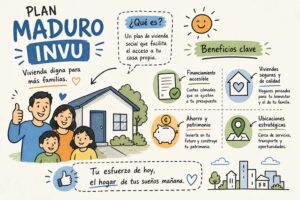
Dentro del sistema también existen modalidades básicas, maduras y avanzadas. Un plan básico empieza desde cero y completás el plazo completo de ahorro. Un plan avanzado ya tiene parte del ahorro acumulado y podés acceder al crédito en aproximadamente uno o dos años. Un plan maduro ya terminó la etapa de ahorro y permite iniciar el trámite del proyecto casi de inmediato, aunque su costo inicial es mayor. Para un joven que recién empieza, el plan básico es el punto de entrada natural; conocer los planes maduros y avanzados desde el inicio permite planificar con perspectiva larga y evaluar si en el futuro tiene sentido hacer un traspaso.
¿Qué alternativas existen cuando llegás a la etapa de crédito sin historial?
El INVU acepta un único codeudor para el crédito, y esa es la opción más directa cuando el historial es el único obstáculo. El codeudor debe figurar en la escritura, pasar exactamente el mismo análisis de solvencia que el deudor principal, y el INVU prioriza que sea del núcleo familiar: primer o segundo grado de consanguinidad o afinidad. Si tenés un familiar con ingresos estables y récord limpio en SUGEF, esa puede ser la solución más rápida para reforzar tu solicitud en la etapa de crédito.
Si sos trabajador independiente, el INVU acepta una certificación de ingresos emitida por un Contador Público Autorizado, junto con documentos de respaldo de esos ingresos y el récord crediticio de la SUGEF. Esta ruta aplica para emprendedores, comerciantes y personas que generan ingresos sin poder presentar una constancia salarial tradicional. El criterio de aprobación sigue siendo la relación cuota-ingreso del 50%: si tu ingreso neto certificado es de ₡500.000 mensuales, la cuota máxima que el INVU consideraría es de ₡250.000.
Más allá del codeudor o la certificación de ingresos, el propio historial de pagos dentro del plan de ahorro funciona como argumento de peso. Un joven que lleva tres o cinco años pagando puntualmente su cuota mensual del INVU tiene una demostración concreta de disciplina financiera al momento de solicitar el crédito. No es historial bancario formal, pero sí es un registro de pago que el INVU puede valorar en su análisis.
Requisitos concretos para inscribirte y para solicitar el financiamiento
Para abrir tu plan de ahorro hoy, los requisitos son tres: ser persona física mayor de edad, presentar cédula de identidad vigente, y pagar la primera cuota del plan elegido. No hay lista larga de documentos, no hay entrevista de crédito, no hay análisis de SUGEF en esta etapa. La inscripción es accesible por diseño, precisamente para que personas sin historial puedan entrar al sistema y empezar a construir su perfil financiero desde dentro.
Cuando llegás a la etapa de crédito, los documentos dependen de tu situación laboral. Si sos asalariado y aplicás a CredINVU, necesitás más de seis meses de antigüedad con el mismo patrono; en créditos derivados directamente de un plan de ahorro, el INVU evalúa la capacidad de pago según el caso. En todos los supuestos se solicita una constancia salarial con menos de un mes de emitida, que incluya salario bruto, salario neto, puesto, tipo de nombramiento, fecha de ingreso, embargos y desglose de rebajos, más el récord crediticio de la SUGEF. Si sos trabajador independiente, necesitás una certificación de ingresos brutos y netos emitida por un Contador Público Autorizado, los documentos de respaldo de esos ingresos, y el récord crediticio de la SUGEF. En ambos casos aplica la regla del 50%: la cuota mensual del préstamo no puede superar la mitad del salario neto reconocido por el INVU.
Para hacer el cálculo de forma simple: si tu ingreso neto mensual reconocido es de ₡600.000, la cuota máxima que el INVU aprobaría sería de ₡300.000. A partir de esa cuota máxima y del plazo de deuda que elijas, podés estimar el monto de préstamo al que tendrías acceso. Este cálculo conviene hacerlo antes de elegir el plan de ahorro, no después de años de cuotas. Elegir el plan correcto desde el inicio requiere conocer ya ese número.
¿Cómo saber exactamente qué plan del INVU conviene más si sos joven sin historial crediticio?
Los planes del INVU tienen combinaciones de plazo de ahorro, plazo de deuda y tasa que no siempre resultan intuitivas. Elegir el plan incorrecto puede significar años de ahorro innecesariamente largos, cuotas que no se ajustan al ingreso real, o llegar a la etapa de crédito con un monto de financiamiento insuficiente para el objetivo que tenías en mente. La diferencia entre el Plan 5 y el Plan 7, por ejemplo, no es solo dos años más de espera: implica tasas distintas, plazos de deuda diferentes y montos de cuota que cambian toda la ecuación.
Un asesor especializado en planes del INVU toma el ingreso real del cliente, su capacidad de ahorro mensual, su situación laboral y su objetivo de vivienda, y traduce todo eso en una recomendación concreta: qué plan abrir, con qué monto de cuota, y con qué estrategia para llegar a la etapa de crédito en las mejores condiciones posibles. Ricardo Audino Diaz, de Planes del INVU San Pedro (Nueveporciento), trabaja exclusivamente con este sistema y conoce cada combinación de plazo y tasa disponible, incluyendo las modalidades básicas, maduras y avanzadas. Para un joven sin historial, esa especialización tiene un valor directo: no tenés que descubrir las reglas del sistema por ensayo y error.
Un banco ofrece sus propios productos y no necesariamente conoce las modalidades del INVU en detalle. Ricardo, en cambio, trabaja exclusivamente con planes del INVU y puede explicarte desde el primer día cuál combinación de plan y plazo tiene más sentido para tu perfil. Para un joven sin historial crediticio, esa diferencia puede significar elegir el plan correcto desde el inicio en lugar de descubrirlo después de años.
Pasos concretos para empezar tu plan INVU esta semana
Paso 1: Calculá tu capacidad de ahorro mensual real
El primer paso no ocurre en el INVU sino en tu propia hoja de gastos. Antes de elegir un plan, necesitás saber con precisión cuánto podés comprometer mensualmente de forma sostenida: no el monto ideal, sino el que podés pagar en un mes difícil, cuando aparece un gasto inesperado o tu ingreso baja. Ese número define el plan que tiene sentido para tu situación real.
Paso 2: Elegí el plazo según tu ingreso y tu objetivo de vivienda
El plazo del plan no es solo una preferencia de tiempo: es la variable que conecta el monto de cuota con el monto de financiamiento al que eventualmente podés acceder. Si querés un préstamo mayor pero tu ingreso actual es limitado, un plan de 7 a 10 años puede darte el tiempo necesario para crecer laboralmente y llegar a la etapa de crédito con mejores condiciones. Si ya tenés ingresos sólidos y podés comprometer cuotas altas, un plan de 2 a 5 años puede acortar significativamente el camino hacia tu vivienda propia.
También vale la pena considerar que el ingreso de un joven de 25 años no suele ser el mismo a los 30 o 35. Un plan de 10 años con cuotas accesibles hoy puede llevarte a la etapa de crédito con un ingreso mayor, lo que amplía el monto de financiamiento al que podés acceder. Planificar el ahorro con esa perspectiva de crecimiento cambia completamente la estrategia que vale la pena adoptar.
Paso 3: Reuní los documentos y abrí tu plan
El proceso de inscripción es simple: cédula de identidad vigente, decisión sobre el monto de cuota y el plazo, y pago de la primera cuota. Lo que parece sencillo esconde una decisión que condiciona todo lo que viene después: el monto de cuota y el plazo que elegís al suscribir el plan determinan el financiamiento al que podés aspirar. Cambiar de plan es posible, pero implica costos y tiempo que podés evitar si tomás la decisión correcta desde el inicio.
Antes de dar ese paso, una consulta con el equipo de Nueveporciento, en Planes del INVU San Pedro, puede ayudarte a llegar con los números claros: cuánto comprometer mensualmente, qué plan elegir según tu ingreso y objetivo, y cómo prepararte para la etapa de crédito aunque hoy no tengas historial bancario.
El camino al financiamiento habitacional empieza hoy
Para un joven que se pregunta qué plan del INVU conviene más si no tiene historial crediticio, la respuesta comienza con una certeza: el plan de ahorro y préstamo del INVU es la puerta de entrada más accesible al financiamiento habitacional con respaldo del Estado. No requiere historial para empezar, permite elegir entre plazos de 2 a 10 años según el ingreso real, y el ahorro acumulado construye la solvencia que el INVU evaluará al momento del crédito. No es un sistema instantáneo, pero sí está diseñado para que personas como vos puedan acceder a una vivienda propia sin necesitar un banco convencional ni un fiador.
La clave está en elegir el plan correcto desde el inicio: hacer los números antes de firmar, entender la diferencia entre los plazos disponibles, y saber qué estrategia adoptar para la etapa de crédito según tu perfil laboral. Para eso, Ricardo Audino Diaz y el equipo de Nueveporciento ofrecen asesoría personalizada sin costo, enfocada exclusivamente en planes del INVU. La consulta no tiene costo, la información es específica para tu caso, y tu primera vivienda empieza con una decisión informada.
Preguntas frecuentes
¿Necesito constancia salarial o historial bancario para abrir un plan del INVU?
No, no necesitás constancia salarial ni historial bancario para abrir un plan del INVU; solo se requiere cédula de identidad vigente y el pago de la primera cuota. La evaluación de antecedentes y la consulta en SUGEF o CIC se realizan en la etapa de crédito, no como requisito de apertura.
¿Qué porcentaje del valor del inmueble puede financiar el INVU cuando llegue la etapa de crédito?
El INVU puede financiar aproximadamente el 80% del valor del inmueble según la modalidad aprobada y el avalúo correspondiente. Ese financiamiento está sujeto a la evaluación del INVU en la etapa de crédito y a la relación cuota‑ingreso que la institución aplique.
¿Quién puede ser codeudor y qué exige el INVU para ese codeudor?
El INVU acepta un único codeudor que, preferentemente, sea del núcleo familiar (primer o segundo grado de consanguinidad o afinidad) y debe figurar en la escritura. Ese codeudor debe someterse exactamente al mismo análisis de solvencia que el deudor principal.
¿En qué te ayuda la asesoría de Ricardo Audino Diaz y Nueveporciento?
Ricardo Audino Diaz y el equipo de Nueveporciento ofrecen asesoría personalizada sin costo y trabajan exclusivamente con planes del INVU. Ellos identifican qué plan conviene según tu ingreso, capacidad de ahorro y objetivo de vivienda para evitar decisiones que puedan resultar en años de ahorro mal dirigido.