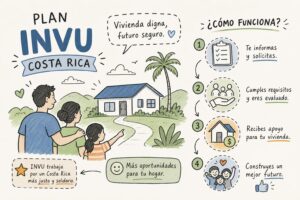
Muchas personas en Costa Rica no califican para un crédito bancario. No porque les falte voluntad de pago, sino porque no tienen un contrato de trabajo formal, no cuentan con un fiador disponible o nunca construyeron un historial crediticio sólido. Para ese perfil, el plan del INVU en Costa Rica existe como una alternativa real, respaldada por el Estado. Al terminar de leer este artículo, tendrá una idea clara de si este sistema le conviene según su situación actual, cuánto pagaría cada mes, qué debe hacer para completar su período de ahorro y qué trámites le esperan antes de recibir el préstamo.
Qué es el plan INVU y para quién está diseñado
Un sistema de ahorro con garantía del Estado costarricense
El sistema de ahorro y préstamo del INVU funciona como un contrato entre usted y el Instituto Nacional de Vivienda y Urbanismo: usted ahorra un porcentaje del valor del inmueble durante un plazo definido y, al completarlo, accede a un préstamo estatal para financiar el porcentaje restante. El INVU actúa como respaldo institucional de ese contrato, lo que diferencia este esquema de cualquier producto hipotecario privado. Los destinos permitidos incluyen la compra de lote, la construcción de vivienda, la compra de apartamento y la construcción de unidades para alquiler.
Este último punto es relevante para quienes buscan invertir en bienes raíces a pequeña escala: el financiamiento no se limita a una vivienda propia. En proyectos de construcción, el INVU puede financiar hasta el 90% del valor de las obras y, en algunos casos excepcionales, hasta el 100%, sujeto a disponibilidad de recursos y garantías adicionales.
Quién puede inscribirse: los requisitos mínimos para abrir el plan
Para iniciar un plan de ahorro con el INVU en 2026, los requisitos son notablemente simples. Basta con presentar la cédula de identidad vigente, o el DIMEX o pasaporte en el caso de personas extranjeras, completar y firmar la solicitud de suscripción, y pagar la primera cuota de ahorro. No se exige constancia salarial, fiador ni estudio crediticio para abrir el plan.
Pueden suscribirse personas físicas mayores de edad y personas jurídicas, tanto nacionales como extranjeras. El trámite se realiza directamente en la Plataforma de Servicios del INVU o con un comisionista autorizado. El análisis de ingresos y la revisión del inmueble corresponden a una etapa posterior, cuando llega el momento de solicitar el préstamo.
Cómo funciona el ahorro: porcentajes, plazos y cuota mensual
Los tres porcentajes de ahorro y sus plazos
El sistema ofrece seis plazos de ahorro: 2, 3, 4, 5, 7 y 10 años. El porcentaje que usted debe ahorrar depende del plazo elegido. Los planes de 2 y 3 años exigen ahorrar el 35% del monto suscrito, con el INVU financiando el 65% restante. El plan de 4 años exige un 30%, con financiamiento del 70%. Los planes de 5, 7 y 10 años exigen ahorrar el 25%, con el INVU cubriendo el 75%.
La lógica es directa: a mayor plazo, menor es la cuota mensual, porque ese ahorro se distribuye en más tiempo. A menor plazo, la cuota sube pero el acceso al préstamo llega antes. Esa decisión debe tomarse en función de su capacidad de ahorro actual, no de lo que le gustaría pagar.
Así se calcula su cuota mensual: ejemplo concreto en colones
La fórmula es sencilla: monto suscrito multiplicado por el porcentaje de ahorro, dividido entre el número de meses del plan. Por ejemplo, si suscribe ₡30.000.000 a 5 años con el 25% de ahorro, el cálculo es el siguiente: ₡30.000.000 × 25% = ₡7.500.000 de ahorro total, divididos entre 60 meses. El resultado es una cuota mensual de ₡125.000. La calculadora oficial del INVU puede mostrar una cifra ligeramente distinta, ya que incorpora gastos administrativos adicionales al cálculo base.
Al finalizar el período de ahorro, se genera una segunda cuota correspondiente al préstamo sobre el porcentaje financiado por el INVU. Esa cuota se calcula por separado, según el plazo de cancelación del crédito y la tasa de interés vigente en ese momento. Es decir, usted tendrá dos etapas de pago claramente separadas: la del ahorro y la del préstamo.
Qué significa madurar el plan y cómo se solicita el financiamiento
Las dos condiciones que deben cumplirse para madurar
Madurar el plan no depende únicamente del tiempo transcurrido. Deben cumplirse de forma simultánea el plazo contratado y el monto de ahorro requerido. Si usted pagó cuotas con atraso en algún momento, el acceso al crédito se retrasa exactamente la misma cantidad de meses que acumuló en mora. Mantenerse al día no es opcional: es parte del contrato.
La maduración tampoco equivale a la aprobación automática del préstamo. El INVU debe analizar la documentación del inmueble, los planos, el presupuesto y la capacidad de pago del solicitante en esa etapa. Para iniciar el trámite de maduración, la solicitud debe enviarse al correo [email protected] con al menos 20 días naturales de anticipación, acompañada del formulario correspondiente y copia de la identificación vigente.
Documentos principales que el INVU exige para aprobar el préstamo
Una vez iniciado el trámite de maduración, la lista de documentos varía según el destino del crédito. Conviene verificar el expediente exacto con anticipación ante el INVU, ya que los requisitos cambian según si se trata de compra de lote, construcción, compra y construcción, ampliación o cancelación de hipoteca. Los documentos comunes a la mayoría de los casos incluyen:
- Formulario de solicitud de préstamo y cédula vigente del solicitante.
- Declaración jurada de no tener parentesco con funcionarios del INVU.
- Informe registral y plano catastrado de la propiedad que servirá de garantía.
- Constancia de impuestos territoriales y municipales al día.
- Para proyectos de construcción: planos sellados por el CFIA y la municipalidad, presupuesto en formato INVU y permiso de construcción.
No asuma que todos los casos exigen lo mismo. Consultar el expediente exacto con anticipación evita contratiempos en la etapa más importante del proceso.
Plan INVU frente a una hipoteca bancaria: diferencias que importan
Ventajas concretas del financiamiento estatal para quien no encaja en el banco
Un banco exige constancia salarial, estudio crediticio, fiador y, en muchos casos, un historial de cuenta demostrable. El plan del INVU no solicita nada de eso al momento de abrir el contrato. El aval es el propio acuerdo de ahorro con el Estado. Trabajadores independientes, comerciantes, emprendedores y personas sin contrato formal son exactamente el perfil para el que este sistema fue diseñado.
Esa diferencia es concreta y tiene consecuencias reales. Una persona que vende en un mercado, presta servicios por cuenta propia o tiene un negocio informal puede suscribirse al plan hoy, con solo su cédula y la primera cuota. La mayoría de los bancos no ofrece esa posibilidad de entrada.
Cuándo tiene más sentido cada opción según su perfil
Una hipoteca bancaria puede ser más ágil si la persona tiene empleo formal estable, buen historial crediticio y necesita el financiamiento de forma inmediata. El plan del INVU es la opción correcta cuando se busca planificar a mediano plazo, se carece de las condiciones que exige la banca privada, o se quiere aprovechar la garantía estatal con plazos flexibles entre 2 y 10 años.
La clave está en entender el propio perfil antes de elegir. Quien tiene empleo formal y fiador disponible puede optar por cualquiera de las dos vías. Quien no cuenta con esas condiciones encontrará en el plan del INVU la alternativa más accesible y estructurada del mercado costarricense, junto con otras opciones como cooperativas o programas de microcrédito, según el caso específico.
Cómo cambiar, adelantar o renunciar a su plan
Pasar a un plan de menor plazo: condiciones que debe cumplir
El INVU permite cambiar de un plan de plazo mayor a uno menor, pero no al contrario. Para hacerlo, el solicitante debe tener al menos 24 meses de ahorro acumulado si el plan fue iniciado a partir del 22 de agosto de 2017, según la normativa vigente del INVU. Además, debe pagar el ajuste por el incremento de cuota y los intereses correspondientes, y cancelar un costo administrativo de ₡2.066 por contrato, IVA incluido. El resultado es inmediato cuando el trámite se realiza directamente en el INVU.
Esta opción es útil para quienes mejoran su capacidad de ahorro con el tiempo y quieren acortar el camino hacia el préstamo. Si usted empezó con un plan a 10 años y hoy puede pagar una cuota mayor, tiene sentido evaluar el cambio a un plazo más corto.
Renuncia al plan y plazos para recuperar el dinero ahorrado
Es posible renunciar al plan en cualquier etapa del contrato. El proceso requiere tres pasos:
- Completar el formulario de renuncia y una encuesta de salida.
- Adjuntar copia de la identificación vigente y una constancia de cuenta bancaria en colones con IBAN visible.
- Cancelar el costo administrativo de ₡2.066 por contrato.
Los documentos se envían a [email protected] o se entregan de forma presencial. El plazo para tramitar el desembolso es de hasta 42 días naturales desde que el INVU recibe la solicitud completa. Conocer esta salida de antemano da tranquilidad al momento de suscribirse: si su situación cambia, puede recuperar lo ahorrado dentro de un plazo razonable y con un proceso claro.
Por qué el acompañamiento especializado marca la diferencia
Navegar todas las modalidades sin cometer errores costosos
Elegir mal el monto de suscripción, el plazo o la modalidad del plan del INVU puede significar años adicionales de espera o cuotas que no se ajustan a la realidad económica del solicitante. Un asesor especializado analiza el caso concreto, calcula la cuota real y acompaña el proceso desde la inscripción hasta la aprobación del préstamo.
Los planes avanzados, por ejemplo, corresponden a contratos cedidos por otra persona que ya acumuló una parte importante del ahorro, por lo que permiten acceder al financiamiento en menos tiempo a cambio de un mayor desembolso inicial. Los planes maduros ya completaron su etapa de ahorro y permiten solicitar el préstamo de forma casi inmediata. Determinar cuál conviene en cada caso requiere analizar el perfil específico del solicitante, no solo leer una descripción general del sistema.
Ricardo Audino Diaz: asesoría en planes del INVU desde San Pedro
Ricardo Audino Diaz opera desde San Pedro como comisionista especializado en planes del INVU, con más de una década acompañando a familias, trabajadores independientes e inversionistas inmobiliarios que quieren construir apartamentos para alquiler con financiamiento estatal. El enfoque es exclusivo en los planes del INVU, no un servicio genérico ofrecido entre decenas de otros productos financieros.
Si tiene dudas sobre cuál plan del INVU iniciar, cuánto pagaría cada mes o cómo calcular el escenario que mejor se ajusta a su situación, la primera consulta es el punto de partida. La consulta inicial no tiene costo: es simplemente el primer paso para tomar una decisión bien fundamentada.
Preguntas frecuentes sobre el plan del INVU en Costa Rica
¿Cuánto tiempo tarda en aprobarse el préstamo después de madurar el plan?
El plazo varía según la complejidad del expediente y la disponibilidad de recursos del INVU en ese momento. La maduración no equivale a aprobación automática: el INVU revisa la documentación del inmueble, el presupuesto y la capacidad de pago antes de emitir una resolución. Por eso conviene iniciar el trámite con al menos 20 días naturales de anticipación.
¿Puedo tener más de un plan del INVU al mismo tiempo?
El INVU permite la suscripción de más de un plan, pero cada contrato tiene sus propias condiciones de ahorro y maduración. Consulte con un comisionista autorizado antes de suscribir un segundo plan, ya que la gestión simultánea implica obligaciones de pago independientes.
¿El plan del INVU aplica para comprar lote sin construir?
Sí. La compra de lote es uno de los destinos permitidos. Sin embargo, los requisitos documentales y las condiciones de financiamiento difieren de los que aplican para construcción o compra de vivienda terminada. Verifique el expediente específico con el INVU o con su asesor antes de iniciar el trámite de maduración.