Conseguir un fiador en Costa Rica puede ser un obstáculo enorme. Muchas personas no tienen familiares disponibles porque ya están comprometidos con otras deudas, o simplemente prefieren no involucrar a nadie en sus finanzas. La buena noticia es que el financiamiento de vivienda sin fiador existe en Costa Rica y es más accesible de lo que parece, con productos que van desde créditos hipotecarios bancarios hasta planes de ahorro con respaldo estatal.
Sin embargo, hay una distinción que conviene entender desde el principio: «sin fiador» no significa «sin garantías». En todos los esquemas que se presentan aquí, la garantía existe; lo que cambia es su forma. En lugar de una persona que responde por usted, lo que respalda el crédito es el inmueble, el Estado costarricense o un historial de ahorro comprobado.
Este artículo le explica cuáles son las opciones reales de financiamiento de vivienda sin fiador disponibles en Costa Rica, qué le van a exigir de todas formas y cuál de todas las alternativas tiene las condiciones más accesibles, especialmente para quienes no pueden presentar una constancia salarial o no califican en la banca tradicional.
Lo que «sin fiador» realmente significa en un crédito de vivienda
La hipoteca que toma el lugar del fiador
En la mayoría de los créditos hipotecarios en Costa Rica, el respaldo no lo da una persona sino el inmueble mismo. Si el deudor deja de pagar, la entidad ejecuta la propiedad para recuperar su dinero. Eso es exactamente lo que elimina la necesidad de un fiador personal: la garantía es real, no personal.
Las modalidades de garantía más comunes son la hipoteca directa, el fideicomiso y el esquema de respaldo sobre depósito. Cada entidad puede preferir una u otra según el tipo de operación, el monto y el perfil del solicitante. Lo importante es que, en cualquiera de estos casos, el crédito tiene un respaldo concreto.
Cuándo puede aparecer igualmente un codeudor
Aun con garantía hipotecaria, algunas entidades piden un codeudor si los ingresos del solicitante no alcanzan para cubrir la cuota mensual de forma holgada. Un fiador y un codeudor no son exactamente lo mismo en términos legales, pero desde la perspectiva del solicitante, el efecto práctico es similar: alguien más debe comprometer su nombre en la operación.
Antes de firmar cualquier contrato, pida por escrito una confirmación de si la operación requiere o no un codeudor. Si esa información no está en el documento, solicítela expresamente. Esa pregunta puede ahorrarle sorpresas en las últimas etapas del proceso.
Opciones de financiamiento de vivienda sin fiador en Costa Rica: bancos y cooperativas
Bancos públicos con garantía hipotecaria
El Banco de Costa Rica es uno de los actores con condiciones más amplias en el mercado: financia hasta el 95% del avalúo en colones y hasta 500.000 dólares, con plazos de hasta 30 años en colones y 25 años en dólares. Su producto Mi Casa BCR tiene una tasa del 9,50% fija durante los primeros tres años. Después de ese período, aplica la Tasa Básica Pasiva más 4,60%. La garantía es el inmueble, mediante hipoteca, fideicomiso o modalidad de respaldo sobre depósito. Consulte directamente con el BCR las condiciones vigentes al momento de su solicitud, ya que las tasas y los topes pueden variar.
El Banco Nacional financia hasta el 90% del avalúo en colones y el 80% en dólares, con montos de hasta 500.000 dólares y plazos de hasta 30 años. El Banco Popular ofrece hasta 355.000 dólares o su equivalente en colones, también hasta 30 años, con opciones de tasa fija, escalonada y variable. Los tres bancos utilizan el inmueble como garantía principal, pero ninguno garantiza automáticamente que no solicitará un codeudor; eso depende del análisis individual de cada caso.
Cooperativas con requisitos de ingreso claros
Coopecaja permite financiar hasta ₡300 millones con plazos de hasta 360 meses. Su tasa para el sector público es del 8,85% con una Tasa de Interés Total Anual del 10,34%, según las condiciones publicadas en su ficha de producto. Utiliza garantía hipotecaria hasta segundo grado, lo que la convierte en una de las opciones más directas para quienes buscan prescindir de un fiador personal. Verifique estos datos directamente con Coopecaja antes de tomar una decisión, pues las tarifas se actualizan periódicamente.
Coopealianza financia hasta el 90% del avalúo para compra de vivienda y construcción, y hasta el 80% para lotes. Exige un ingreso neto mínimo de ₡300.000 con deducción de planilla, o ₡350.000 sin convenio. Las cooperativas suelen publicar sus requisitos de ingreso de forma detallada en sus sitios oficiales, lo que facilita saber desde el inicio si se califica. Además, en algunos de estos esquemas el bono del BANHVI puede aplicarse como prima o complemento, lo que reduce el monto que finalmente se necesita solicitar.
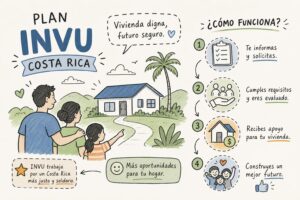
El plan del INVU: respaldo estatal y financiamiento sin fiador para perfiles no convencionales
Cómo funciona el ahorro previo y el préstamo con garantía del Estado
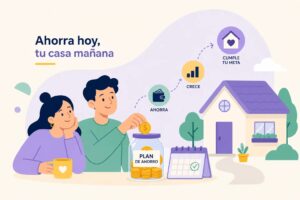
El modelo del INVU funciona en dos etapas. Primero, el cliente ahorra entre el 25% y el 35% del valor del inmueble durante un plazo que puede ir de 2 a 10 años. Al completar esa etapa, el INVU financia el 75% restante con la garantía del Estado costarricense. Esta modalidad evalúa la capacidad de pago de forma distinta a la banca privada y suele aceptar modalidades de ahorro y documentación alternativas; sin embargo, el INVU igualmente exige comprobación de capacidad de pago según su propio estudio, por lo que conviene consultar los requisitos exactos directamente con la institución.
Esta modalidad sirve para comprar lote, construir una casa o financiar apartamentos destinados al alquiler. Un trabajador independiente con ingresos variables, por ejemplo, puede encontrar en este esquema una vía que la banca convencional no le ofrecería, precisamente porque el INVU acepta una relación cuota-ingreso de hasta el 50% del salario neto y considera el historial de ahorro como indicador de compromiso financiero. Esa combinación de respaldo estatal y criterios de evaluación propios lo convierte en una alternativa de crédito para vivienda sin garante especialmente relevante para quienes quedan fuera de los productos bancarios tradicionales.
Por qué los Planes del INVU San Pedro son el camino más directo al financiamiento sin fiador
Ricardo Audino Díaz gestiona Planes del INVU desde San Pedro bajo la marca Nueveporciento, con dedicación exclusiva a planes de ahorro y préstamo del INVU en todas sus modalidades. A diferencia de una entidad bancaria que ofrece decenas de productos, esta asesoría se especializa únicamente en este esquema, lo que permite un acompañamiento más enfocado durante cada etapa del proceso.
Los Planes del INVU disponibles son de tres tipos, según el perfil del cliente:
- Plan básico: se inicia el ahorro desde cero, con plazos de 2 a 10 años. Es la opción más accesible si no se cuenta con capital inicial.
- Plan avanzado: se adquiere un contrato que ya tiene parte del ahorro acumulado, lo que reduce el tiempo de espera antes de acceder al préstamo.
- Plan maduro: la etapa de ahorro ya está completa; es el que permite utilizar el financiamiento con mayor rapidez.
También es posible cambiar de plan para acortar el plazo si las condiciones económicas del cliente mejoran durante el proceso. Para trabajadores independientes, emprendedores y comerciantes que no califican en la banca tradicional, los planes del INVU suelen representar una de las rutas más accesibles del mercado, justamente porque el criterio de evaluación se basa en el comportamiento de ahorro más que en la formalidad del empleo.
Requisitos que sí le van a exigir, sin importar la opción que elija
Ingresos, historial crediticio y capacidad de pago
Todas las entidades, sin excepción, evalúan la capacidad de pago. Lo que varía es cómo la comprueban. Para asalariados, lo más habitual es pedir entre 6 y 12 meses de continuidad laboral, constancia salarial y las últimas colillas de pago. La autorización para consultar el registro en la SUGEF es un requisito universal.
Para trabajadores independientes el proceso es diferente: se requiere certificación de ingresos firmada por un contador público autorizado, declaraciones de renta, estados de cuenta bancarios de hasta 12 meses y, en algunos casos, contratos o listado de clientes. Algunas entidades exigen varios años de actividad comprobada. Como referencia general, la cuota mensual total no debería superar el 50% del ingreso neto en el esquema del INVU, ni alrededor de un tercio del ingreso en muchos bancos privados, aunque cada entidad aplica su propio criterio.
Documentos de la propiedad o del proyecto
Para una compraventa se necesita la opción firmada, el plano catastrado, la certificación de impuestos municipales al día y un estudio registral de la propiedad. Si hay una hipoteca existente que se cancelará con el nuevo crédito, se exige una certificación de deuda proyectada.
Para proyectos de construcción, la lista es más amplia: uso de suelo, disponibilidad de servicios públicos, permiso de construcción, planos aprobados, presupuesto detallado de obra y cronograma. Tener estos documentos listos desde el inicio del proceso puede acortarlo significativamente. Las demoras en la gestión de créditos de vivienda suelen originarse en documentación incompleta, no en la evaluación de ingresos.
Si su perfil no califica ahora: alternativas y pasos concretos
Opciones mientras fortalece su perfil
Si hoy no califica para un crédito de vivienda, hay alternativas intermedias que pueden ser útiles. Un préstamo para remodelación sin fiador, con garantía sobre el inmueble actual, tiene montos más bajos y plazos de 12 a 60 meses, pero la aprobación suele ser más accesible. Esta opción sirve para mejorar una propiedad existente mientras se construye el historial financiero necesario para un crédito mayor.
El financiamiento directo con una desarrolladora es otra alternativa: la cuota inicial se fracciona durante el período de construcción y el saldo se cancela al escriturar, ya sea con recursos propios o con un crédito hipotecario. Antes de comprometerse con este esquema, verifique que la desarrolladora esté registrada y que los permisos del proyecto estén vigentes; solicite todo por escrito.
El ahorro programado, ya sea en una cooperativa o en un plan del INVU, cumple dos funciones al mismo tiempo: reduce el monto que necesitará pedir en el futuro y construye un historial de comportamiento financiero que las entidades evalúan positivamente.
Pasos concretos para preparar una solicitud con mejores probabilidades
El primer paso es ordenar el registro en la SUGEF. Si hay deudas canceladas que dejaron un registro negativo, obtenga documentación que demuestre el cierre. Reduzca el nivel de endeudamiento antes de presentar la solicitud, porque la relación entre sus deudas actuales y sus ingresos es uno de los primeros indicadores que cualquier entidad revisa.
Si trabaja de manera independiente, formalice sus ingresos con un contador público autorizado antes de solicitar el crédito, no después. Ese paso puede marcar la diferencia entre una aprobación y un rechazo. Al pedir cotización en cualquier banco o cooperativa, solicite por escrito si la operación requiere codeudor, cuál es la tasa efectiva anual total, qué seguros se cobran, cuáles son las comisiones y cuánto suman los gastos de formalización. Esa información le permite comparar opciones de financiamiento de vivienda sin fiador con datos reales, no solo con la cuota mensual.
Si el plazo del plan del INVU encaja con su situación, ese es el momento de contactar a Nueveporciento para una asesoría inicial. Con una trayectoria dedicada exclusivamente a esta modalidad, Ricardo Audino Díaz puede orientarle sobre qué tipo de plan se adapta mejor a su perfil y cuánto tiempo realista tomará llegar al financiamiento.
Conclusión: el financiamiento de vivienda sin fiador existe, pero hay que elegir bien
El crédito habitacional sin fiador personal es una realidad en Costa Rica. Bancos como el BCR y el Banco Nacional ofrecen porcentajes de financiamiento altos con garantía hipotecaria; cooperativas como Coopecaja y Coopealianza publican requisitos concretos y tasas competitivas. Sin embargo, todas estas opciones exigen ingresos formales demostrables y un perfil crediticio sólido.
El plan del INVU es una de las alternativas con respaldo estatal que combina ausencia de fiadores y criterios de evaluación más flexibles para quienes no pueden presentar constancias salariales convencionales. No es una solución instantánea, pero para quienes están fuera de la banca tradicional representa uno de los caminos más accesibles con mayor respaldo institucional. El ahorro previo que exige no es una desventaja: es la base que garantiza que el financiamiento llegue en condiciones que el solicitante puede sostener.
Si quiere saber si califica para un plan del INVU y cuál modalidad conviene más a su situación específica, comuníquese con Ricardo Audino Díaz en Planes del INVU San Pedro. La consulta inicial es parte del servicio que ofrece Nueveporciento como asesor privado especializado en esta modalidad, y puede ser el punto de partida para una decisión que cambie su situación habitacional.