Si te preguntás cómo funciona un plan de ahorro para casa, la respuesta empieza por entender que no es una cuenta bancaria con un apodo distinto: es un contrato estructurado con dos fases que te lleva desde el primer depósito hasta las llaves en la mano. Muchas familias costarricenses saben que quieren comprar casa, pero se quedan paralizadas en el primer paso: no saben cuánto deben ahorrar por mes, en qué cuenta guardar ese dinero ni qué entidad les dará el préstamo cuando lleguen a la meta.
En Costa Rica existen opciones concretas para estructurar ese ahorro, algunas con garantía del Estado, y entenderlas bien marca la diferencia entre llegar al enganche o quedarse a mitad de camino. En Nueveporciento, Planes del INVU San Pedro, acompañamos a familias costarricenses en este proceso, y lo que más vemos es que la confusión inicial se resuelve con información clara.
En este artículo encontrás qué es exactamente un plan de ahorro para vivienda y cómo se diferencia de una cuenta bancaria ordinaria; cómo calcular la cuota mensual según tu meta y tu plazo; qué documentos necesitás en Costa Rica; cuáles son los rendimientos y penalizaciones reales del mercado, y qué errores evitar para no llevarte sorpresas al momento del cierre.
Qué es exactamente un plan de ahorro para casa
Dos etapas que definen el modelo
Un plan de ahorro para vivienda tiene dos fases claramente definidas: la de ahorro y la de financiamiento. Entender esa diferencia desde el principio te ayuda a tomar decisiones con los ojos abiertos.
Durante la fase de ahorro, el cliente se compromete a depositar una cuota mensual fija durante un plazo determinado, que en el caso del INVU va de 2 a 10 años. El objetivo es acumular entre el 25% y el 35% del valor de la vivienda que se quiere adquirir. Esa proporción varía según el plan elegido y el monto de financiamiento que se solicite.
Al completar la meta de ahorro comienza la fase de financiamiento: la entidad financia el resto del valor del inmueble, normalmente hasta el 75%. En ese momento se formaliza el préstamo y se define la cuota mensual de la deuda, que es completamente distinta a la cuota de ahorro que se venía pagando.
Por qué es distinto a ahorrar en una cuenta normal
Ahorrar en una cuenta libre no garantiza acceso a crédito habitacional. Cuando esa familia llega al banco con su dinero reunido, la entidad igual exige constancia salarial, historial crediticio, fiador y un análisis formal de capacidad de pago. El ahorro acumulado por cuenta propia demuestra disciplina, pero no abre puertas automáticamente.
El plan contractual, en cambio, genera un compromiso formal. En el caso del INVU, abrir el plan no exige constancia salarial ni historial crediticio limpio; esa evaluación ocurre al momento de formalizar el préstamo, no al inicio. La disciplina del ahorro programado no es solo un requisito: el historial de pagos dentro del plan es la demostración de capacidad de pago que la entidad tomará en cuenta cuando llegue la solicitud de financiamiento.
Cómo funciona un plan de ahorro para casa: modalidades disponibles en Costa Rica
El plan INVU: el esquema más estructurado con aval estatal
El Sistema de Ahorro y Préstamo del INVU es el modelo más completo disponible en Costa Rica para personas que no tienen acceso a la banca tradicional. Cuenta con seis tipos de planes diferenciados por plazo, monto objetivo y capacidad de pago, y el financiamiento puede usarse para comprar vivienda nueva o usada, construir en terreno propio, ampliar una casa existente o cancelar una hipoteca anterior.
El monto mínimo de financiamiento es de ¢20 millones, y el tope máximo para compra de lote y construcción simultánea llega a ¢155 millones. Las tasas son fijas durante todo el plazo del préstamo y arrancan desde el 7% anual. Para abrir el plan no se exige constancia salarial ni historial crediticio limpio: basta con cédula vigente, cuenta bancaria en colones y el pago de la primera cuota.
El programa ABC del BANHVI para familias con bono
El esquema Ahorro-Bono-Crédito combina tres componentes: el ahorro previo de la familia, un bono estatal no reembolsable y un crédito de una entidad autorizada. Es una opción importante para quienes califican, porque el bono reduce de forma significativa el monto que se necesita financiar.
Sin embargo, este programa está orientado a familias que cumplen criterios socioeconómicos específicos: límites de ingreso familiar, no haber recibido bono de vivienda anteriormente, no ser propietario de una vivienda adecuada y cumplir una meta de ahorro definida por contrato sin interrupciones. La documentación que exige es más extensa que la del INVU para abrir el plan, y el proceso involucra a entidades autorizadas como mutuales, cooperativas y bancos.
Cuentas de ahorro bancarias y depósitos a plazo
Los bancos comerciales y mutuales ofrecen cuentas de ahorro programado y certificados de depósito para acumular la prima. Estos productos ayudan a ordenar el ahorro y en algunos casos generan un rendimiento anual razonable, pero no garantizan la aprobación del crédito hipotecario posterior. El banco seguirá evaluando capacidad de pago, historial crediticio y garantías al momento de solicitar el préstamo.
Para quienes no califican en el sistema bancario tradicional, ya sea por trabajar de manera independiente, por no tener historial crediticio suficiente o por no poder presentar fiador, el plan INVU es el punto de partida más accesible en la etapa de apertura. La aprobación del préstamo al completar el ahorro sigue sujeta a evaluación, pero los requisitos de entrada son considerablemente más sencillos que los del sistema bancario convencional.
Cómo calcular cuánto necesitás ahorrar cada mes
La fórmula básica sin complicaciones matemáticas
El cálculo es directo: multiplicás el valor de la vivienda por el porcentaje de enganche que exige el plan, le restás cualquier ahorro previo que ya tengás y dividís el resultado entre el número de meses del plazo elegido. Eso te da la cuota mensual de ahorro. Si no tenés ahorro previo, la operación es todavía más simple: enganche objetivo dividido entre los meses del plazo.
Si ya tenés algo ahorrado, ese monto se resta y la cuota mensual baja. La tasa de interés del futuro crédito no entra aquí: esa cifra afecta la cuota del préstamo, no la del período de ahorro programado para vivienda.
Ejemplos numéricos según el precio de la vivienda
La siguiente tabla muestra cuatro escenarios con precios representativos del mercado costarricense. Los valores están en dólares porque muchas propiedades en Costa Rica se cotizan en esa moneda, pero el mismo cálculo aplica en colones cambiando las cifras.
| Precio de la vivienda | Enganche requerido | Ahorro previo | Plazo | Cuota mensual aproximada |
|---|---|---|---|---|
| $150.000 | 25% = $37.500 | $0 | 3 años | $1.042 al mes |
| $200.000 | 30% = $60.000 | $0 | 5 años | $1.000 al mes |
| $300.000 | 25% = $75.000 | $0 | 10 años | $625 al mes |
| $200.000 | 30% = $60.000 | $15.000 ya ahorrados | 5 años | $750 al mes |
El cuarto ejemplo muestra cómo un ahorro previo de $15.000 reduce la cuota mensual en $250 durante cinco años. Si el plan genera rendimiento anual, como algunos planes bancarios en colones con tasas de 5% a 6,2%, la cuota real puede bajar un poco más, aunque el efecto concreto depende de la tasa, el plazo y las comisiones de la entidad.
Gastos adicionales que la mayoría olvida presupuestar
El enganche no es el único desembolso al momento del cierre. Los gastos de escrituración, avalúo, impuesto de traspaso, timbres registrales y seguros pueden representar entre el 3,5% y el 4,5% del valor del inmueble, y acercarse a un 5% o 6% cuando se incluye financiamiento. Para una vivienda de ¢100 millones, eso equivale a entre ¢3,5 millones y ¢4,5 millones adicionales que muchas familias no tienen previstos.
La recomendación es incluir ese margen adicional en la meta de ahorro automático para vivienda desde el primer mes, en lugar de calcularlo después. Además, conviene mantener un pequeño fondo de emergencia completamente separado del ahorro para vivienda, de modo que un imprevisto no obligue a tocar las cuotas del plan y no retrase el acceso al préstamo.
Cómo funciona un plan de ahorro para casa con el INVU: paso a paso
De la primera cuota a la solicitud del préstamo
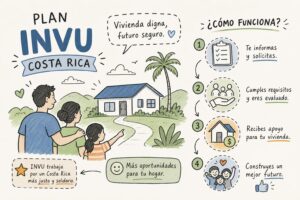
El proceso del INVU tiene un orden claro. Primero se abre el plan con cédula vigente, constancia de cuenta bancaria en colones con el número IBAN y el nombre del titular, y el pago de la primera cuota. Desde ese momento comienza el período de ahorro programado para vivienda, que puede durar entre 2 y 10 años según la modalidad elegida.
Durante toda la fase de ahorro no se exige constancia salarial. La evaluación de capacidad de pago ocurre al momento de formalizar el préstamo, no al inicio. Al completar el período, el INVU tiene un plazo de 20 días naturales para resolver la solicitud de financiamiento una vez que el expediente está completo. Las tasas del préstamo son fijas desde el 7% anual y el plazo máximo de cancelación de la deuda es de 13 años.
Las modalidades de plan para elegir la correcta
Los planes con mayor plazo de ahorro tienen cuotas mensuales más bajas, lo que los hace adecuados para quienes recién empiezan o cuyo margen mensual es limitado. Los planes con plazo más corto exigen cuotas más altas, pero permiten llegar al préstamo en menos tiempo. Y quienes ya llevan tiempo ahorrando o quieren acortar el camino sin perder lo acumulado cuentan con modalidades diseñadas para ese perfil.
También es posible cambiar de modalidad durante el plan para ajustar el plazo si las condiciones económicas del suscriptor cambian; sin embargo, ese cambio implica trámites y tiempo adicional, así que conviene consultarlo con el INVU antes de decidir. En Planes del INVU San Pedro, Ricardo Audino Díaz analiza el perfil de cada persona para recomendar qué modalidad se adapta mejor a su capacidad de ahorro real y a la vivienda que tiene en mente.
Por qué esta opción funciona para trabajadores independientes y personas sin historial bancario
Los trabajadores por cuenta propia, comerciantes, emprendedores y personas sin empleo formal pueden abrir un plan INVU sin presentar constancia salarial desde el primer día. No existe restricción por tipo de empleo ni por historial crediticio para iniciar el plan.
En el momento de formalizar el préstamo, quienes trabajan de forma independiente demuestran ingresos mediante certificación emitida por un contador público autorizado (CPA), lo que hace el proceso viable para perfiles que la banca convencional suele rechazar. El plan INVU es uno de los pocos productos de ahorro para vivienda en Costa Rica que reúne garantía estatal, apertura sin fiador y flexibilidad para no asalariados en un solo contrato.
Documentos y trámites que debés tener listos
Para abrir el plan de ahorro
Los requisitos de entrada son pocos: cédula de identidad vigente y en buen estado, constancia de una cuenta bancaria en colones con el número IBAN y el nombre del titular, y el pago de la primera cuota. El INVU también acepta una imagen de la tarjeta de débito donde aparezcan el IBAN y el nombre, ocultando los saldos. No se exige historial crediticio ni comprobante de ingresos en esta etapa.
Para personas extranjeras, los documentos aceptados pueden variar. Conviene confirmarlo directamente con el INVU o con un asesor especializado antes de iniciar el trámite, para evitar contratiempos innecesarios.
Para acceder al financiamiento habitacional al completar el ahorro
El expediente del préstamo es más completo. Incluye la solicitud formal, cédula o DIMEX vigente, y constancia de ingresos, constancia salarial para asalariados o certificación de un CPA para trabajadores independientes, . Se suman también el récord crediticio de SUGEF, la información registral de la propiedad ofrecida como garantía, el plano catastrado, la certificación de impuestos territoriales y municipales al día, y el seguro contra incendio sobre el inmueble.
Si el financiamiento es para construcción en terreno propio, se agregan los planos constructivos con sellos del CFIA y de la municipalidad, el permiso de construcción y el presupuesto detallado de la obra. Tener todos estos documentos organizados con anticipación acelera el proceso de formalización y evita retrasos precisamente cuando ya se llegó a la meta de ahorro.
Rendimientos, comisiones y penalizaciones que debés conocer antes de firmar
Qué rendimiento podés esperar según el tipo de plan
En 2026, los planes de ahorro programado en colones ofrecen tasas de entre 3% y 6,2% anual según la entidad y el plazo; en dólares, la rentabilidad es menor, con rangos de alrededor del 0,9% al 2% anual. El Banco Nacional reporta tasas de 5,65% a 6,20% en colones para su ahorro programado; el BCR ofrece entre 3,91% y 4,41% en la misma moneda.
El plan INVU no es un instrumento de inversión de alta rentabilidad. Es un mecanismo contractual de acceso a financiamiento, y el valor principal está en el préstamo garantizado con tasa fija, no en el rendimiento que genera el período de ahorro. Comparar planes solo por la tasa de ahorro es un error: el beneficio real es el acceso al crédito habitacional con condiciones definidas desde el inicio.
Qué pasa si necesitás retirar antes de completar el plan
En los planes bancarios de ahorro programado, los retiros anticipados suelen implicar comisiones de entre el 1,5% y el 10% del monto retirado, y en algunos casos se pierde la totalidad de los intereses acumulados. Las condiciones varían por entidad, por lo que revisar el tarifario antes de firmar es indispensable.
En el plan INVU, interrumpir los aportes o retirarse anticipadamente afecta directamente el derecho al financiamiento posterior. Los meses no pagados durante la etapa de ahorro retrasan el acceso al préstamo en un período equivalente, descontando los tres meses de gracia que contempla el reglamento. Por eso es fundamental elegir un monto de cuota mensual sostenible desde el primer mes, no una cifra optimista que resulte difícil de mantener durante años.
Errores que frenan a las familias antes de llegar a la meta
Comprometerse con una cuota mensual alta para llegar más rápido al enganche, sin verificar si el presupuesto familiar puede sostenerla durante años, es el tropiezo más frecuente. Partir de una cuota realista desde el inicio evita interrupciones que retrasan el acceso al préstamo. Cambiar de modalidad dentro del INVU para ajustar el plazo es posible, pero implica trámites y tiempo adicional que se evita si el plan se calibra bien desde el principio.
Ignorar los gastos adicionales al precio de compra es otro error que cuesta caro. Muchas familias llegan a la meta del enganche y se sorprenden con los costos de escrituración, impuesto de traspaso, avalúo, timbres registrales y seguros, que como ya se indicó pueden representar entre el 3,5% y el 4,5% del valor del inmueble. Incluir esos gastos en la meta de ahorro desde el primer mes evita tener que buscar financiamiento extra justo cuando se está a punto de cerrar la compra.
El tercer factor que frena a muchas familias es no buscar asesoría especializada para elegir el plan correcto. Cada perfil, asalariado, independiente, con ahorro previo o sin historial, tiene una modalidad más conveniente dentro del sistema. Elegir sin orientación puede significar pagar cuotas más altas de lo necesario o tardar más tiempo del que hace falta para llegar al préstamo. En Planes del INVU San Pedro, una consulta con Ricardo Audino Díaz no tiene costo y puede ayudar a definir el camino correcto desde el primer mes.
El siguiente paso es más sencillo de lo que parece
Entender cómo funciona un plan de ahorro para casa en Costa Rica se reduce a dos etapas claras: ahorro y financiamiento. Los plazos en el INVU van de 2 a 10 años, el aporte requerido está entre el 25% y el 35% del valor del inmueble, y el financiamiento cubre hasta el 75%. La clave está en elegir una cuota mensual sostenible y presupuestar los gastos adicionales desde el inicio, no al final.
Si todavía no tenés claro cómo funciona un plan de ahorro para casa en tu situación específica, si sos trabajador independiente, si no tenés historial bancario o si simplemente querés saber qué modalidad te conviene más, el mejor paso es sentarte con alguien que conozca todas las opciones disponibles y pueda hacer los números según tu perfil real.
Contáctanos en Nueveporciento, Planes del INVU San Pedro, para una consulta personalizada sin costo. No necesitás constancia salarial ni historial crediticio para comenzar hoy: te guiamos desde la primera cuota hasta la firma de la escritura.