Le dijeron que sin constancia salarial no califica. El banco le pidió una orden patronal, un fiador y un historial crediticio que usted no tiene. La puerta se cerró antes de que pudiera explicar que sí tiene ingresos, que sí puede pagar, y que su situación simplemente no encaja en el molde que el sistema bancario diseñó para otro tipo de trabajador.
Esa experiencia es más común de lo que parece entre emprendedores, comerciantes y trabajadores por cuenta propia. Comprar casa sin nómina en Costa Rica puede sonar difícil, pero existe una vía formal con respaldo del Estado costarricense diseñada exactamente para ese perfil. No tener comprobante de salario no significa no poder adquirir vivienda: significa que el camino es distinto, no que el camino no existe.
Ricardo Audino Diaz, asesor especializado en Planes del INVU con base en San Pedro, trabaja con familias y trabajadores independientes que enfrentan exactamente esta situación. Este artículo le explica qué opciones tiene, qué documentación alternativa puede presentar, cómo funciona el plan que no le exige comprobante de salario, y qué pasos concretos puede dar hoy.
Por qué comprar casa sin nómina parece imposible, pero no lo es
El filtro que aplican los bancos comerciales
Cuando usted solicita un préstamo hipotecario en el Banco Nacional, el BCR, el BAC o cualquier banco comercial, lo primero que le piden es una constancia salarial. Ese documento no es un requisito burocrático menor: es la herramienta principal con la que el banco mide su capacidad de pago. Sin él, el análisis de riesgo prácticamente no puede avanzar dentro de los sistemas que estas instituciones usan.
El problema es que ese filtro excluye automáticamente a una parte enorme de la población trabajadora. Un comerciante con ventas estables, un consultor que factura cada mes a varios clientes, un emprendedor con negocio propio: todos pueden tener ingresos más que suficientes para pagar una cuota hipotecaria, pero ninguno tiene una colilla del CCSS emitida por un patrono. A eso se suma la exigencia de fiadores y de historial crediticio formal, requisitos que agravan la situación para quien nunca ha tenido crédito bancario.
El error de creer que sin banco no hay casa
La hipoteca bancaria es la opción más conocida, pero no es la única. En Costa Rica existen mecanismos de financiamiento habitacional que funcionan con una lógica completamente distinta, pensada para quienes no encajan en el perfil asalariado tradicional. Uno de esos mecanismos tiene respaldo del Estado costarricense y lleva décadas operando. Lo que sigue son opciones concretas, con sus condiciones claras, para que tome una decisión informada.
Lo que el sistema bancario no le dice si no tiene nómina
Qué entiende el banco por «capacidad de pago»
Para un banco comercial, la capacidad de pago se mide con fuentes verificables de ingreso formal: colilla del CCSS, documento de nómina, contrato laboral vigente. Esos documentos permiten al banco calcular con precisión cuánto entra cada mes y proyectar el comportamiento futuro del cliente. El modelo funciona bien para el empleado formal, pero ignora la realidad del trabajador independiente.
Los ingresos de un comerciante o un profesional independiente pueden ser perfectamente estables e incluso superiores al promedio salarial, pero si no vienen de un patrono registrado, el banco no tiene cómo procesarlos dentro de sus herramientas estándar de evaluación. El origen del ingreso pesa tanto como su monto, y eso pone en desventaja a quien trabaja por cuenta propia desde el primer paso del proceso.
Por qué los requisitos alternativos raramente funcionan en la banca
Algunos bancos comerciales aceptan declaraciones de renta o estados de cuenta como documentos alternativos. En la práctica, los criterios de aprobación siguen siendo rígidos: el análisis tarda más, las condiciones suelen ser menos favorables, y el rechazo definitivo ocurre con mayor frecuencia que con clientes asalariados. Los sistemas bancarios no están diseñados para evaluar perfiles sin constancia salarial ni comprobante de salario.
El sistema bancario tradicional no fue construido para el trabajador independiente costarricense. Reconocer eso no es una crítica: es simplemente el punto de partida para buscar la opción que sí está diseñada para usted.
Opciones reales para comprar casa sin nómina en Costa Rica
Cooperativas y mutuales: ¿una alternativa viable?
Cooperativas como Coopenae o Coocique tienen requisitos menos rígidos que los bancos para trabajadores independientes. En lugar de un vínculo patronal, pueden aceptar estados de cuenta de los últimos seis a doce meses, una certificación de ingresos emitida por un contador público autorizado, y comprobantes de actividad económica como facturas o contratos. La aprobación depende del análisis individual de cada caso, del historial crediticio y de la estabilidad que muestren esos documentos.
La limitación real de esta vía es que el acceso no está garantizado. Si los ingresos son irregulares, si no hay declaraciones ante Hacienda o si el historial crediticio es limitado, las posibilidades se reducen considerablemente. Las cooperativas son una alternativa parcial, no la solución más accesible para quien busca rentar sin constancia de ingresos o comprar sin comprobante de salario.
Financiamiento directo con el vendedor
En algunos casos, el propietario de un inmueble puede acordar financiar directamente al comprador, con condiciones pactadas en escritura. Esta modalidad evita el banco por completo, pero tiene riesgos importantes si no se estructura bien desde el punto de vista jurídico. Dependiendo de cómo se redacte la escritura, el inmueble puede quedar registrado a nombre del vendedor hasta el pago total, lo que reduce la protección del comprador. No es una vía descartable, pero exige asesoría jurídica rigurosa antes de firmar cualquier documento.
El plan INVU: la opción con respaldo del Estado
El Plan de Ahorro y Préstamo del INVU es una vía formal con garantía del Estado costarricense que no exige constancia salarial ni vínculo patronal para iniciar el proceso. Funciona con una lógica distinta a la bancaria: evalúa la disciplina de ahorro del cliente, no el origen de sus ingresos. Esta opción cubre compra de lote, construcción de casa y adquisición de apartamentos, incluyendo proyectos de renta. Para quienes trabajan por cuenta propia y quieren adquirir vivienda con respaldo institucional, es el camino más sólido disponible.
Cómo comprar casa sin nómina en Costa Rica con el plan INVU
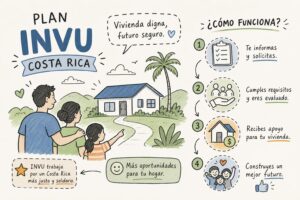
Cómo funciona el sistema de ahorro y préstamo
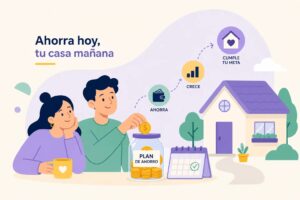
El mecanismo es directo: el cliente ahorra un porcentaje del valor total del inmueble durante el plazo del plan, que puede ir de dos a diez años según la modalidad elegida. Al completar esa etapa, el INVU financia el resto mediante un préstamo respaldado por el Estado costarricense. Según información del INVU, las tasas del Sistema de Ahorro y Préstamo se ubican en un rango que suele resultar más estable que las tasas variables de los bancos comerciales; conviene verificar el dato vigente directamente con el INVU al momento de inscribirse.
El financiamiento disponible para compra de vivienda mediante este sistema puede llegar hasta ₡146 millones, dependiendo del avalúo y la capacidad de pago del solicitante. Para abrir un plan, los requisitos iniciales son la cédula de identidad vigente, la firma de la solicitud de suscripción y el pago de la primera cuota de ahorro. No se exige constancia salarial ni estar en planilla para iniciar la inscripción.
Por qué el INVU no necesita que usted tenga patrón
La lógica del plan difiere de la bancaria porque evalúa la capacidad de sostener un ahorro de manera consistente, no el origen de los ingresos. Un comerciante, un profesional independiente o un emprendedor que deposita su cuota mes a mes durante el plazo del plan demuestra exactamente lo que el sistema necesita ver: disciplina financiera y capacidad de cumplir compromisos. Eso califica igual que un historial de nómina.
Cuando llega la etapa del préstamo, el INVU puede solicitar una certificación de ingresos emitida por un Contador Público Autorizado, junto con el récord crediticio de la SUGEF. Estos documentos aplican especialmente para personas no asalariadas y sustituyen el comprobante de salario de manera formal y verificable. La garantía del Estado costarricense que respalda el préstamo reduce el riesgo sistémico y abre el acceso a quienes los bancos tradicionales excluyen por no tener constancia de ingresos.
Qué puede financiar con este plan
El plan cubre:
- Compra de lote urbanizado.
- Construcción de casa propia.
- Compra de apartamento.
- Construcción de inmueble para renta, como inversión a pequeña escala.
Esta última opción es especialmente relevante para emprendedores o pequeños inversionistas que quieren generar un ingreso pasivo construyendo unidades para alquiler, sin pasar por el sistema bancario tradicional.
Cómo trabaja Ricardo Audino Diaz con los planes del INVU desde San Pedro
Por qué un asesor especializado marca la diferencia
El INVU no ofrece una sola modalidad de plan: tiene opciones básicas, maduras y avanzadas, cada una con plazos, condiciones y requisitos distintos. Elegir mal puede costar meses de espera adicional o implicar un costo mayor del necesario. Un asesor que conoce a fondo cada modalidad puede identificar desde el primer análisis cuál se adapta mejor al perfil del cliente y cuánto puede ahorrar en tiempo y dinero.
Ricardo Audino Diaz lleva más de diez años trabajando con los Planes del INVU desde San Pedro. Ese nivel de especialización no es habitual en entidades que atienden múltiples productos financieros al mismo tiempo. La asesoría inicial de Nueveporciento no tiene costo para el cliente: el objetivo del asesor es identificar el plan que mejor se adapta a cada caso, no ofrecer un producto estándar. Esta es una condición comercial de Nueveporciento, no un servicio oficial del INVU.
Qué incluye la asesoría personalizada de Nueveporciento
El proceso comienza con un análisis del perfil económico del cliente: cuánto puede ahorrar mensualmente, en qué plazo quiere tener el préstamo disponible y qué tipo de inmueble quiere adquirir. Con esa información, el asesor determina el tipo de plan más conveniente y el monto que tiene sentido para ese caso específico.
Durante el proceso, si la situación económica del cliente mejora y puede aumentar su capacidad de ahorro, es posible cambiar de modalidad para terminar antes. El asesor identifica el momento oportuno para hacer ese cambio sin perder los beneficios acumulados. El acompañamiento no termina con la inscripción: Nueveporciento da seguimiento desde la primera cuota hasta el desembolso del préstamo, como parte del servicio privado que ofrece la empresa.
Qué documentación alternativa acepta el sistema en lugar de la nómina
Los documentos que sí demuestran solvencia sin vínculo patronal
Para la etapa de inscripción al plan, el requisito principal es la cédula de identidad vigente. Para la etapa del préstamo, donde se evalúa la capacidad de pago, los trabajadores independientes pueden presentar documentación alternativa que sustituye el comprobante de salario de manera formal. Los documentos más comunes que acepta el sistema son:
- Estados de cuenta bancarios de los últimos tres a seis meses, que muestren depósitos recurrentes y saldo consistente.
- Certificación de ingresos emitida por un Contador Público Autorizado.
- Declaraciones de renta o constancia de inscripción tributaria ante el Ministerio de Hacienda.
- Contratos vigentes con clientes, facturas electrónicas o recibos de honorarios que respalden actividad económica regular.
- Récord crediticio de la SUGEF, que refleje el comportamiento de pago del solicitante.
Cómo organizar el expediente para presentarlo correctamente
La coherencia entre lo que se declara y lo que aparece en los documentos es fundamental. Si los estados de cuenta muestran depósitos de ₡800.000 mensuales y la certificación contable reporta ingresos similares, el expediente tiene solidez. Si hay inconsistencias entre una fuente y otra, la evaluación se complica o se rechaza. Presente solo lo que pueda comprobarse y nunca altere documentos.
Parte del trabajo de Ricardo Audino Diaz en Nueveporciento es revisar el expediente del cliente antes de la inscripción formal. Esa revisión previa identifica vacíos o inconsistencias que podrían causar problemas más adelante, y permite corregirlos a tiempo. Es uno de los pasos que más diferencia hace en todo el proceso.
Opciones de financiamiento para vivienda sin nómina en Costa Rica: qué modalidad de plan se adapta mejor a su perfil
Plan básico: para quienes empiezan desde cero
El plan básico es un contrato nuevo donde el cliente empieza a ahorrar desde el principio. Es la opción más económica para adquirir, con cuotas de ahorro más bajas y plazos de hasta diez años. Está recomendado para adultos jóvenes entre 25 y 40 años que tienen tiempo por delante pero todavía tienen ingresos variables o están en una etapa de consolidación de su actividad económica. Si el objetivo es comprar en el largo plazo y la prioridad es mantener la cuota mensual baja, este plan tiene sentido.
Plan maduro y plan avanzado: para quien puede ahorrar más rápido
Los planes maduros son contratos de otros afiliados que ya completaron íntegramente la etapa de ahorro exigida. Adquirir uno de esos planes significa que el trámite del préstamo puede iniciarse de inmediato, sin esperar años de ahorro previo. El costo de entrada es mayor porque se está comprando un proceso ya completado, pero el tiempo que se ahorra puede valer mucho más.
Los planes avanzados están en una etapa intermedia: ya tienen una parte importante del ahorro realizada, pero todavía no han completado el proceso. Al adquirir uno, el cliente continúa con las cuotas pendientes y puede acceder al préstamo en un plazo más corto que con un plan básico, generalmente alrededor de dieciocho a veinticuatro meses. Estas modalidades son especialmente atractivas para emprendedores o comerciantes con ingresos más consolidados que quieren comprar en el corto o mediano plazo.
Cambiar de plan para acortar el plazo
Una de las ventajas del sistema INVU es la posibilidad de cambiar de modalidad durante el proceso, sujeto a las condiciones y procedimientos que establece el INVU en cada caso. Si la situación económica del cliente mejora y puede aumentar su capacidad de ahorro, es posible pasar a un plan de menor plazo sin perder lo acumulado. Esa flexibilidad no existe en una hipoteca bancaria tradicional, donde las condiciones quedan fijas desde el primer día.
El asesor de Nueveporciento monitorea el avance del plan del cliente e identifica el momento oportuno para proponer ese cambio. Por ejemplo, si después de dos años de ahorro los ingresos del cliente se han estabilizado y puede incrementar la cuota mensual, ese puede ser el momento indicado para evaluar el paso a un plan avanzado o maduro. No es una decisión que deba tomarse por impulso: hay que calcular el impacto en las cuotas y en el plazo restante antes de actuar.
El primer paso para comprar su vivienda propia hoy
Por qué esperar tiene un costo real
Cada mes que pasa sin un plan de ahorro activo es un mes que no acumula el porcentaje requerido para acceder al préstamo. Si el objetivo es llegar al porcentaje de ahorro establecido según la modalidad elegida para acceder al financiamiento, cada mes de inacción alarga ese plazo. Los precios de los inmuebles en Costa Rica tampoco esperan, y el acceso a planes maduros o avanzados disponibles puede cerrarse si otro cliente los toma primero.
Actuar hoy no significa comprometerse a algo que no puede cumplir. Significa saber exactamente dónde está parado: cuánto puede ahorrar, qué modalidad le conviene y cuánto tiempo necesita para llegar al préstamo. Esa claridad vale mucho más que seguir esperando.
Cómo iniciar el proceso con Nueveporciento
El primer paso es contactar a Ricardo Audino Diaz para una consulta inicial. En esa reunión, el asesor analiza el perfil económico del cliente, la capacidad de ahorro mensual y el tipo de inmueble que se quiere adquirir. Con esa información, presenta las opciones disponibles y el plan más conveniente para ese caso específico. Para inscribirse al plan INVU no se requiere nómina; la exigencia de fiador y otros documentos depende de la etapa del proceso y del análisis que realice el INVU. La primera consulta con Nueveporciento no tiene costo para el cliente, como parte de su política comercial.
El proceso es transparente desde el inicio. Usted sabe cuánto va a ahorrar, durante cuánto tiempo, y qué monto de préstamo puede esperar al final. El asesor trabaja con usted desde antes de la inscripción, sin sorpresas en el camino.
Lo que hace diferente a este camino
El respaldo del Estado costarricense distingue al plan INVU de cualquier acuerdo privado, financiamiento con el vendedor o producto de cooperativa. No es un contrato entre particulares: es un sistema institucional con décadas de operación y garantía gubernamental. Para alguien que quiere comprar casa sin nómina en Costa Rica, eso representa una combinación sólida de protección legal, estabilidad financiera y acceso real a vivienda propia.
La especialización de Nueveporciento en este sistema convierte la asesoría en orientación concreta y aplicable: cada modalidad, cada monto y cada plazo, analizados según el caso particular de cada cliente.
Conclusión: la puerta no está cerrada, solo está en otro lugar
No tener nómina no cierra la puerta a tener casa propia en Costa Rica. Lo que cierra es la puerta del banco, que nunca estuvo diseñada para el trabajador independiente. El sistema bancario tradicional evalúa el riesgo con herramientas pensadas para el empleado formal, y si usted no encaja en ese molde, simplemente no pasa el filtro. Eso no dice nada sobre su capacidad real de pago.
El plan INVU funciona con una lógica completamente distinta. No le pregunta quién es su patrono. Le pregunta si puede ahorrar de manera consistente. Y si la respuesta es sí, el camino está trazado: ahorro disciplinado, préstamo con garantía del Estado costarricense, sin necesidad de constancia salarial para iniciar. Desde planes básicos para quienes empiezan desde cero, hasta planes maduros para quienes quieren moverse rápido.
Ricardo Audino Diaz en Planes del INVU San Pedro trabaja con familias y trabajadores independientes exactamente en esta situación. El primer paso no tiene costo y no lo compromete a nada: solo lo pone frente a información real sobre dónde está y adónde puede llegar. Comuníquese hoy con Nueveporciento y dé el primer paso hacia su vivienda propia, sin nómina y sin banco de por medio.