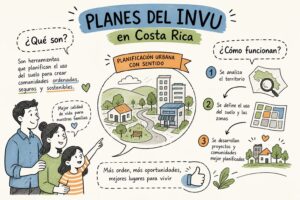
Un plan de ahorro para casa es un compromiso de depósito mensual durante un plazo definido, con una meta clara: acumular la prima que exige cualquier financiamiento hipotecario. En Costa Rica, ese ahorro puede canalizarse por tres vías: cuentas bancarias programadas, el Plan de Ahorro y Préstamo del INVU, o combinaciones con bonos estatales del BANHVI. La diferencia decisiva entre esas opciones es si el ahorro termina simplemente en dinero acumulado o en un préstamo hipotecario garantizado desde antes de que firmes.
Según Ricardo Audino Diaz, de Planes del INVU San Pedro (Nueveporciento), las preguntas que más se repiten en la asesoría de vivienda son siempre las mismas: ¿cuánto necesito ahorrar, cuánto me toca al mes y cuál opción conviene más según mi situación? Este artículo responde las tres con números reales, una comparación clara y los pasos concretos para arrancar esta semana.
Puntos clave
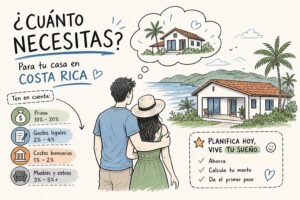
- Meta mínima de ahorro: En Costa Rica, la mayoría de los bancos financian entre el 80% y el 90% del avalúo, lo que significa una prima de entre el 10% y el 20%. El INVU financia típicamente hasta el 80%, por lo que el aporte propio equivale al 20% del valor del inmueble. Algunos productos especiales para primera vivienda pueden requerir hasta un 30% de aporte. A eso hay que sumar entre un 3% y un 5% en gastos de cierre que casi nadie incluye en el cálculo inicial.
- Cuota mensual simple de calcular: Restá tu ahorro actual a la meta total y dividí entre los meses disponibles. Un ejemplo concreto está en la sección de cálculo más abajo.
- El INVU garantiza el préstamo: A diferencia de una cuenta bancaria programada, el plan del INVU compromete el financiamiento desde que suscribís el contrato, siempre que cumplas las cuotas y se cumplan los trámites de formalización hipotecaria correspondientes.
- Sin constancia salarial para iniciar: El plan del INVU solo exige cédula vigente y el pago de la primera cuota para activarse.
- Bonos que podés combinar: El bono-prima para clase media puede cubrir entre ₡5,8 y ₡9,6 millones de la prima exigida, y se puede articular con el plan del INVU según el perfil.
- Asesoría sin costo: Según la práctica reportada por Nueveporciento, suscribirse a través de un comisionista autorizado del INVU no tiene costo adicional para el suscriptor. Las condiciones pueden variar según el comisionista.
¿Qué es exactamente un plan de ahorro para vivienda?
Un plan de ahorro para casa es un mecanismo con meta específica y plazo definido: acumular la cuota inicial que exige un crédito hipotecario. No es lo mismo que ahorrar sin rumbo fijo para algún día comprar casa. Un plan estructurado tiene un monto objetivo, una cuota mensual comprometida y un plazo concreto al que llegás o no llegás.
En Costa Rica, los bancos financian generalmente entre el 80% y el 90% del avalúo, lo que implica un aporte propio de entre el 10% y el 20%. El INVU financia hasta el 80%, por lo que la prima equivale al 20% del valor del inmueble. Existen productos especiales para primera vivienda que pueden financiar porcentajes mayores, hasta cerca del 95%, pero bajo condiciones específicas de ingresos y topes de valor. Para la gran mayoría de operaciones, ese aporte previo es el filtro que determina si accedés al crédito o seguís esperando.
El perfil de quienes necesitan un plan de ahorro para casa es más amplio de lo que parece. Lo usan trabajadores independientes que no pueden demostrar ingresos fijos, personas jóvenes que planifican su primera vivienda con años de anticipación, y quienes tienen empleo formal pero quieren estructurar el ahorro con un propósito concreto en vez de que el dinero se diluya mes a mes. El plan no es solo para quienes no califican en la banca tradicional; es para cualquiera que quiera llegar al crédito con la prima ya lista.
¿Cuánto necesitás ahorrar realmente para comprar tu casa?
El porcentaje exacto depende de la entidad. Los bancos costarricenses financian entre el 80% y el 90% del valor del avalúo, lo que representa una prima de entre el 10% y el 20%. El INVU financia hasta el 80%, por lo que el aporte equivale al 20% del valor del inmueble. Algunos productos especiales para primera vivienda pueden financiar hasta el 95%, pero exigen cumplir requisitos específicos de ingresos y topes de valor.
Lo que casi nadie suma a la meta desde el principio son los gastos de cierre: honorarios notariales, registro, timbres, tasación (avalúo) e impuesto de traspaso. Esos rubros representan entre un 3% y un 5% adicional del valor de la propiedad. Si no los calculás desde el inicio, llegás al momento del cierre con un faltante que puede trabar toda la operación.
Un ejercicio concreto lo explica mejor: vivienda valorada en ₡60 millones, prima del 20% más un 4% en gastos de cierre. La meta total de ahorro ronda los ₡14,4 millones. Ese número ancla todo lo demás: define cuánto tiempo necesitás, cuánto debés ahorrar al mes y qué opciones son viables según tu perfil. Calculá siempre con gastos de cierre incluidos para que la meta sea real desde el principio.
¿Cómo calcular la cuota mensual de tu plan de ahorro para casa?
La fórmula es directa: restás el ahorro que ya tenés a la meta total y dividís el resultado entre los meses disponibles. Usando el ejemplo anterior con meta de ₡14,4 millones, sin ahorro previo y un plazo de 5 años (60 meses), la cuota mensual necesaria es ₡240.000. Eso es lo que debés depositar cada mes para llegar al crédito en ese plazo. Si ya contás con algún ahorro previo, el cálculo mejora proporcionalmente.
Cuando la cuenta de ahorro genera rendimiento, la cuota mensual necesaria baja un poco. Una tasa del 5% anual en colones reduce el tiempo o el monto de la cuota, pero no de forma dramática. La tabla siguiente muestra cuotas de referencia para metas comunes, asumiendo ahorro inicial cero y sin rendimiento, para que el cálculo sea conservador y sin sorpresas.
| Meta de ahorro | Plazo 3 años (36 meses) | Plazo 5 años (60 meses) | Plazo 7 años (84 meses) | Plazo 10 años (120 meses) |
|---|---|---|---|---|
| ₡10 millones | ₡277.778/mes | ₡166.667/mes | ₡119.048/mes | ₡83.333/mes |
| ₡15 millones | ₡416.667/mes | ₡250.000/mes | ₡178.571/mes | ₡125.000/mes |
| ₡20 millones | ₡555.556/mes | ₡333.333/mes | ₡238.095/mes | ₡166.667/mes |
| ₡30 millones | ₡833.333/mes | ₡500.000/mes | ₡357.143/mes | ₡250.000/mes |
Si la cuota que resulta no cabe en tu presupuesto actual, hay varios caminos posibles: extender el plazo de ahorro para reducir la cuota mensual, ajustar el tipo de vivienda objetivo a un valor menor, o buscar una modalidad con menor aporte inicial. El plan del INVU permite plazos de hasta 10 años de ahorro, lo que da margen para arrancar con cuotas más accesibles y ajustar después si la capacidad de pago mejora.
Las opciones reales para canalizar ese ahorro en Costa Rica
Las cuentas bancarias programadas son el camino más conocido. Funcionan con un débito automático mensual, tasa de interés fija y penalidades si retirás antes del plazo. Generan rendimiento, lo cual ayuda, pero tienen una limitación estructural importante: al terminar el plazo tenés el dinero acumulado, pero el banco no está obligado a darte el préstamo. La aprobación del crédito hipotecario depende de tu historial crediticio, tus ingresos y las condiciones del mercado en ese momento.
La siguiente tabla compara las principales opciones disponibles en Costa Rica, incluyendo el plan del INVU y los productos bancarios más comunes de ahorro programado para vivienda.
| Opción | Plazo | Tasa orientativa (colones) | Penalidad por retiro anticipado | ¿Garantiza préstamo al terminar? | Documentos para iniciar |
|---|---|---|---|---|---|
| Plan del INVU | 2 a 10 años | N/A (etapa de ahorro) | Devolución del ahorro con deducción del 4% del monto suscrito | Sí, desde el contrato inicial | Cédula vigente + primera cuota |
| BN Ahorro Programado | 3 a 5 años | 5,65%–6,20% | Pérdida del 50% de intereses ordinarios | No | Cédula, formulario, depósito mínimo |
| BCR Ahorro Automático | 3 a 60 meses | 3,65%–5,94% | Según contrato (confirmar con el banco) | No | Cédula, formulario, depósito mínimo |
| BAC Prima Vivienda | Según objetivo | Variable según plazo | 1,5% en colones, mínimo ₡9.000 | No | Cédula, formulario, información de origen de fondos |
| Banco Popular Multiahorro | 6 a 60 meses | 3,91%–5,30% | Según contrato (confirmar con el banco) | No | Cédula, formulario, depósito mínimo |
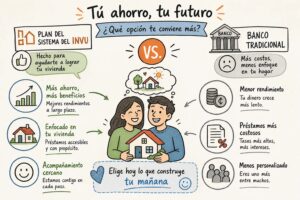
La diferencia más importante no está en la tasa, sino en la garantía del préstamo. Con una cuenta bancaria programada, acumulás dinero. Con el plan del INVU, el financiamiento está comprometido desde que firmás el contrato, siempre que cumplas las cuotas de ahorro. Esa diferencia cambia completamente el panorama para quien no tiene historial crediticio sólido, no puede presentar constancia salarial o simplemente quiere certeza de acceso al crédito sin depender de la aprobación bancaria del momento.
El plan del INVU: ahorro con préstamo garantizado desde el primer día
El plan del INVU tiene dos etapas. La primera es la etapa de ahorro: entre 2 y 10 años, con una cuota mensual fija que acumula entre el 25% y el 35% del monto contratado. La segunda es la etapa de préstamo: el INVU financia el saldo restante, con tasa fija anual que va desde el 7% hasta el 9% según el plan de ahorro elegido y el plazo del crédito, con un período de cancelación de hasta 13 años.
El financiamiento puede usarse para comprar vivienda nueva o usada, adquirir un lote, comprar lote y construir, edificar en lote propio, ampliar o mejorar una vivienda existente, o cancelar una hipoteca vigente. Los montos máximos actuales son: ₡155 millones para compra de lote y construcción, ₡146 millones para compra de vivienda, ₡88 millones para construcción en lote propio y ₡45 millones para ampliaciones o mejoras. Esos rangos cubren desde apartamentos de primer precio hasta viviendas de clase media en la Gran Área Metropolitana.
Nueveporciento, liderado por Ricardo Audino Diaz desde San Pedro, opera como comisionista autorizado del INVU. Eso significa que acompaña al cliente desde la selección del monto y el plazo más adecuado hasta la suscripción del contrato, sin costo adicional para el suscriptor. La asesoría personalizada ayuda a evitar los errores más frecuentes que se observan en la práctica: elegir un plazo de ahorro que no se puede sostener, contratar un monto que no alcanza para la vivienda real que se busca, o inscribirse en una modalidad que no corresponde al perfil económico del cliente. Arrancar bien desde el principio ahorra años de retraso.
¿Qué subsidios y bonos podés combinar con tu plan de ahorro para casa?
El Bono Familiar de Vivienda del BANHVI es el subsidio habitacional más conocido en Costa Rica. Está dirigido a hogares de bajos recursos, mujeres jefas de hogar, personas con discapacidad y adultos mayores. Es una donación estatal, no un préstamo: se aplica directamente a la solución habitacional y no se entrega en efectivo al beneficiario. Los ingresos familiares deben estar por debajo de ₡485.019 mensuales para calificar en la modalidad de extrema necesidad.
Para familias de clase media, el instrumento relevante es el bono-prima. En 2026, califica quien tiene ingresos familiares brutos entre ₡485.019 y ₡1.940.076 mensuales. El monto del bono varía entre ₡5,8 millones y ₡9,6 millones y se aplica directamente como parte de la prima exigida por el crédito hipotecario, no se recibe en cuenta. El bono-crédito es otra modalidad que combina el subsidio del BANHVI con un préstamo hipotecario, reduciendo el monto que la familia debe financiar. También existe el bono RAMT, específico para reparaciones, ampliaciones, mejoras o terminación de trabajos inconclusos en viviendas con problemas de seguridad o salubridad.
El ahorro acumulado y el plan del INVU no son excluyentes con estos subsidios en todos los casos. El ahorro previo puede complementar un bono-prima, reducir el monto del crédito necesario o demostrar capacidad de pago ante la entidad financiera. La combinación exacta depende del perfil del solicitante y de la modalidad de financiamiento elegida. Una asesoría personalizada permite identificar si tu situación califica para algún subsidio y cómo articularlo con el plan de ahorro para maximizar el beneficio total.
¿Cuáles son los pasos para inscribirte en el plan del INVU hoy mismo?
Para iniciar el plan del INVU se necesitan tres documentos: cédula de identidad vigente (o DIMEX o pasaporte para personas extranjeras), el formulario de suscripción firmado y el pago de la primera cuota. No se exige constancia salarial, orden patronal ni estudio crediticio para activar el contrato. Ese es el punto de partida más accesible de todo el sistema financiero habitacional costarricense.
El proceso sigue esta secuencia:
- Contactar a un comisionista autorizado del INVU, como Nueveporciento en San Pedro, para una asesoría inicial sin costo.
- Definir el monto del plan y el plazo de ahorro según tu capacidad mensual y la vivienda que buscás.
- Completar y firmar la solicitud de suscripción con la documentación de identidad.
- Pagar la primera cuota para activar el contrato.
- Realizar los pagos mensuales siguientes por caja del INVU, conectividad bancaria (Banco Nacional o BCR) o a través del comisionista.
Una vez firmado el contrato, entrás en la etapa de ahorro con seguimiento mensual de cuotas. Si en algún momento la capacidad de pago mejora, podés cambiar a un plan de menor plazo para adelantar la maduración del contrato. Al finalizar el período de ahorro, el INVU procede con el financiamiento del monto suscrito, sujeto a la formalización hipotecaria y los trámites notariales correspondientes. A diferencia de un crédito bancario solicitado en ese momento, el financiamiento del INVU fue comprometido desde que firmaste el contrato, siempre que las cuotas estén al día y se cumplan las condiciones administrativas establecidas.
¿Cuándo conviene empezar tu plan de ahorro para comprar casa?
La diferencia entre quien compra en cinco años y quien no compra nunca casi siempre está en si estructuró el ahorro o no. No está en el ingreso, ni en el historial crediticio, ni en si tiene fiador. Está en si tomó la decisión de comprometerse con una cuota mensual hacia una meta real. El plan de ahorro para vivienda no es un lujo de quienes ya tienen estabilidad financiera: es la herramienta que construye esa estabilidad.
Con los números de este artículo podés dar pasos concretos esta misma semana. Calculá tu meta real: tomá el valor de la vivienda que buscás, aplicale el porcentaje de prima correspondiente a la entidad que evaluás (10%–20% en banca, 20% en el INVU) y sumá un 4% de gastos de cierre. Luego dividí esa meta entre los meses de tu plazo objetivo para conocer tu cuota mensual necesaria. Con esos dos datos en mano, podés comparar qué te ofrece una cuenta bancaria programada frente al plan del INVU, recordando que solo uno de los dos garantiza el financiamiento desde el primer día.
Si querés hacer esa comparación con los números propios de tu caso, Nueveporciento está disponible para una consulta personalizada sin costo. Como comisionistas autorizados del INVU en San Pedro, acompañan el proceso completo: desde el cálculo inicial del plan de ahorro para casa hasta la suscripción del contrato y el seguimiento durante toda la etapa de ahorro. Contactá a Ricardo Audino Diaz directamente para que la asesoría parta de tu situación concreta y no de un escenario hipotético.
Preguntas frecuentes
¿Qué pasa si dejás de pagar las cuotas del plan del INVU?
Si dejás de pagar las cuotas, podés solicitar la devolución del ahorro pero el INVU aplica una deducción del 4% sobre el monto suscrito. Además, perderías la garantía del préstamo comprometido desde el contrato si no mantenés las cuotas al día.
Si sos extranjero, qué documento necesitás para iniciar el plan del INVU?
Podés iniciar el plan del INVU presentando DIMEX o pasaporte vigente en lugar de la cédula de identidad nacional. También necesitás completar el formulario de suscripción y pagar la primera cuota para activar el contrato.
Cuáles son los montos máximos que el INVU puede financiar según uso?
El INVU establece montos máximos: ₡155 millones para compra de lote y construcción, ₡146 millones para compra de vivienda, ₡88 millones para construcción en lote propio y ₡45 millones para ampliaciones o mejoras. Esos topes cubren desde opciones de primer precio hasta viviendas de clase media en la Gran Área Metropolitana.
Cómo afecta el rendimiento de la cuenta a la cuota mensual necesaria?
Si la cuenta genera rendimiento, la cuota mensual necesaria baja aunque no de forma dramática; por ejemplo, una tasa del 5% anual reduce algo el monto o el tiempo requerido. Para un cálculo conservador conviene planificar sin rendimiento, y ajustar si la cuenta finalmente genera intereses.
La asesoría de Nueveporciento tiene algún costo para quien se suscribe al plan del INVU?
No tiene costo adicional para el suscriptor cuando se usa un comisionista autorizado como Nueveporciento; la asesoría inicial y acompañamiento se ofrecen sin cargo. Las condiciones pueden variar entre comisionistas, pero en la práctica informada la suscripción a través de Nueveporciento no genera costos extra para el cliente.